


近年来,人工智能无疑成为了全球瞩目的焦点。其技术的飞速发展,正深刻驱动产业格局的变革,越来越多的AI产品从实验室快速涌向产业一线,从技术突破走向场景落地。
在众多行业中,物流领域已成为AI落地最快、应用最深的试验田之一。从穿梭于街巷的无人配送车、翱翔于天空的无人运输机,到在仓储中心高效作业的物流机器人,AI技术正全方位重塑物流的每一个环节。
而在这幅智能化的图景中,智能场内物流机器人以其对仓储运营效率的革命性提升,正成为推动物流体系变革的重要引擎。
高增长下的亏损
何为智能场内物流机器人?
是指应用于仓库、分拣中心、工厂等场景的智能化设备,核心是将导航定位、运动控制、自动驾驶、多机器人集群控制以及AI等先进技术结合起来,实现设施内物料仓储及存取、搬运、分拣等关键任务的自动化。
智能场内物流机器人分类多样,包括移动机器人(AMR/AGV)、分拣机器人、装箱与码垛机器人、无人叉车、穿梭车等。

物流的自动化,正为这类机器人行业打开广阔的市场空间和增长机遇。
思瀚研究院表示,全球智能场内物流机器人市场规模稳步增长,预计到2030年将达到人民币3441亿元,2024年至2030年的复合年增长率为19.5%。中国市场规模从2020年的人民币139亿元扩大到2024年的人民币440亿元,占全球市场的37.2%。到2030年,中国市场规模有望达到人民币1339亿元,复合年增长率为20.4%。
尽管市场规模与增长前景可观,但是,此赛道的企业却面临盈利挑战。
有业内人士表示:在全国,这一行业真正赚钱的企业可能在5%左右,账上的钱越来越少,项目做得越多越亏,融资越来越难。
宏观市场的增长预期与微观企业的生存压力形成了鲜明对比。若将目光聚焦于具体企业,如正在IPO进程中的凯乐士与上市后第一次披露财报的极致嘉,便可对此挑战有更切身的理解。
2026年1月初消息,凯乐士二次递表港交所,拟主板挂牌上市。
2014年,谷春光创立无锡凯乐士科技有限公司。2016年,浙江凯乐士科技有限公司成立,成为无锡凯乐士科技有限公司的母公司。该公司围绕三大核心产品线提供产品——多向穿梭车机器人(MSR)、自主移动机器人(AMR)以及输送分拣机器人(CSR)。
据招股书,2022年至2024年,凯乐士收入分别为6.57亿元、5.51亿元及7.21亿元,呈一定的波动态势;同期,经调整的净亏损分别为1.17亿元、1.23亿元及5045.1万元。
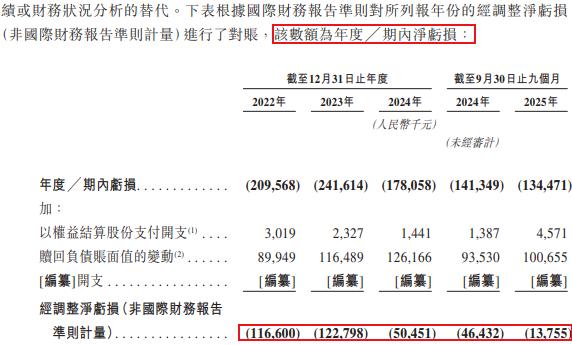
不过,公司将通过扩大收入规模、提高毛利率、提升运营杠杆等措施实现盈利。
类似的财务挑战也体现在另一家企业身上——全球AMR仓储机器人第一股:极致嘉。
极致嘉成立于2015年,并于2025年7月上市。随后8月,该公司公布了上市以来的首份业绩报告。
据业绩预告,2025年上半年,该公司预计实现收入为9.95-10.3亿元,同比增长27-32%;预计报告期内公司亏损净额为4500-5500万元,同比大幅收窄90-92%,经调整亏损净额为1000-2000万元,亦大幅收窄90-95%。
在此之前,极致嘉亦长期处于亏损状态,但呈现出明确的收窄趋势。据中国网报道,2021年至2024年,极智嘉经调整EBITDA从-6.72亿元大幅收窄至-0.25亿元;同时,极智嘉的经调整净亏损率同样呈大幅收窄趋势,2024年的经调整净亏损率降至3.8%。
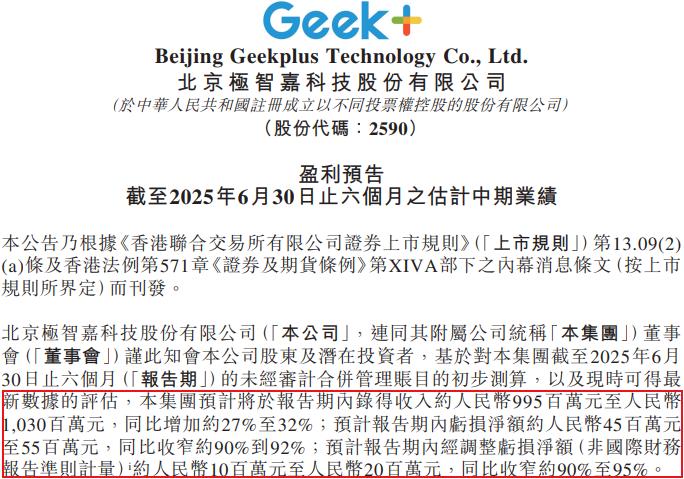
从两家代表性企业的财务状况可以看出,即便是技术路线清晰、市场份额领先的公司,其盈利路径也依然在艰难探索中。
这反映出行业当前的核心矛盾:市场的高速扩容并未同步转化为企业层面的普遍盈利能力,规模效应与利润释放之间存在明显的时间差,企业普遍处于“以投入换市场”的阶段。
这一阶段背后,折射出企业在行业高速发展中伴随诸多挑战。
盈利之困
当某一市场展现出广阔的增长前景时,往往会吸引大量企业涌入布局,物流自动化领域如此,其细分赛道智能场内物流机器人更是如此。
不同的是,智能场内物流机器人赛道当前市场格局相对分散,尚未形成具有绝对主导地位或者具有示范效应的行业巨头。
据每经网报道,中国市场前五大综合智能场内物流机器人企业合计市场份额仅12.6%,赛道玩家扎堆,仅综合类玩家就有约100家,同质化竞争激烈。其中,行业前四的市场份额分别是4.6%、2.5%、1.9%和1.8%,凯乐士以1.6%的市场份额跻身行业第五,但这一排名更多源于赛道分散的格局红利,而非核心竞争力的绝对领先。
反观无人配送这一细分赛道,已形成新石器和九识双强主导的格局,行业示范效应已然显现。
与此同时,智能场内物流机器人赛道还面临一个来自更广阔物流生态的强劲竞争者。
以技术驱动为核心的京东物流凭借“超脑+狼族”的深度融合,构建了一套高效、可视的供应链体系,不仅在物流领域占据重要位置,也在智能场内物流机器人赛道上建立起了不容忽视的技术与应用优势。
如此对比,这种高度分散与同质化的竞争格局,深刻反映了智能场内物流机器人行业仍处于早期扩张阶段。行业竞争的焦点仍集中于销售和项目交付上,而非基于产品、服务的可持续的商业模式。
此阶段,企业往往容易陷入“参数竞赛”与“价格竞争”,利润空间被持续压缩,进而影响企业在核心技术迭代与服务体系构建上的长期投入能力。
此外,目前,企业的盈利与市场需求之间存在一定的割裂。
智能场内机器人一般分为两类服务模式:单一功能机器人部署和多功能综合系统。
据了解,在整个行业中,单一功能机器人部署项目涉及较少的定制和集成工作,所以交付成本较低,其毛利一般高于多功能综合系统项目,但多功能综合系统项目的市场规模增速更快。
从企业经营角度看,这一结构性矛盾进一步加剧了盈利难度,也折射出企业普遍面临的战略抉择:是聚焦于毛利较高但增长空间有限的标准化产品,还是投入资源开拓增速更快但盈利挑战更大的系统集成市场——不同的路径选择,将直接影响企业在行业长期竞争中的定位与发展潜力。
诸多挑战在眼前,但不可否认的是,每个行业在初期的扩张阶段都难免经历战略摇摆与盈利阵痛的摸索期,这一阶段,正是产业从野蛮生长走向成熟整合的必经过程。
巨大的市场需求与持续的技术演进,仍为真正具备创新与定力的企业保留了广阔的想象和成长空间。
本文来自微信公众号“递运指南”,作者:无言,36氪经授权发布。
