


过去一个月,半导体股集体承压,AI主题投资的风险对冲再度成为焦点。但一个更根本的问题,在各种对冲讨论中经常被跳过——市场担心的,到底是什么样的AI风险?
高盛在7月23日发布的全球市场评论中分析称:AI投资面临两类本质不同的风险,一类威胁蛋糕的大小——AI创造的总价值缩水;另一类改变蛋糕的切法——总价值不变,但赢家和输家重新洗牌。
两类风险在跨资产市场上的传导路径截然不同,可用的对冲工具也完全不同。
01 26万亿 vs 9万亿
这一区分之所以紧迫,是因为AI定价对乐观假设的依赖正在加深。
AI相关股票(含私有公司)自2022年11月以来市值增长约26万亿美元,扣除基线回报后约23万亿美元。高盛基线假设下,美国企业从AI生产率提升中可获的资本收入现值(PDV)仅约9万亿美元。即使在最乐观的组合假设下——更高的生产率增长、更快的采纳速度、更大的资本份额——这一数字也仅约28万亿美元。
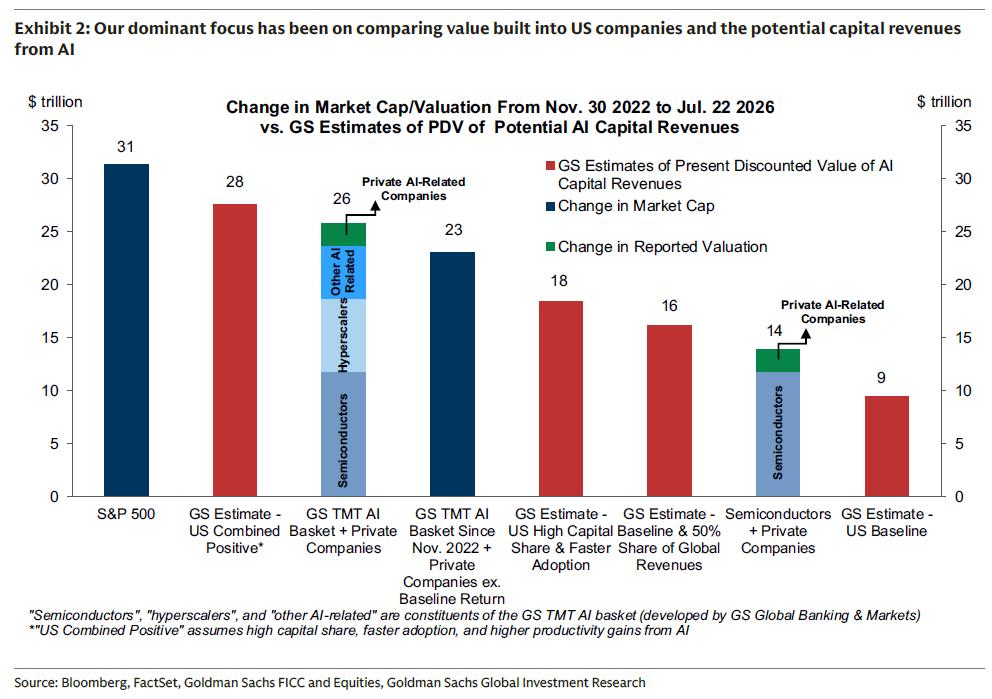
换句话说,当前AI股票的市值增长,已经逼近了"一切都完美兑现"才能支撑的上界。
高盛框架中驱动AI总价值的五个变量——生产率增长、采纳速度、资本份额(企业变现能力)、国际份额、折现率——任何一个预期下调,都会缩小蛋糕。宏观冲击(货币紧缩、油价上涨、就业走弱)也会通过利润预期和折现率传导过来,且鉴于AI股估值高企、仓位集中、融资需求大,宏观冲击可能对AI板块形成不成比例的打击。
一个容易被忽略的边界:这里的"蛋糕"指的是美国企业部门可获的AI价值。即便全球AI总经济价值不变,只要价值从美国企业流向消费者或非美生产者,对美股而言就是蛋糕变小了。
分配格局已在发生变化。迄今AI价值主要流向美国AI公司和部分亚洲关键企业,过去6-9个月市场尤其奖励了供给侧——半导体、存储等基础设施商。2025年底以来,存储芯片因AI需求加速出现短缺而大幅涨价,本质是一次贸易条件冲击:芯片生产者受益,消费者受损。蛋糕在做大的同时,切法也在快速变化。
02 同一个事件,两种完全不同的冲击
怎么判断一个AI风险属于"蛋糕大小"还是"蛋糕切法"?
有些判断很直观。采纳放缓、用例受限——典型的蛋糕缩小。市场融资意愿下降,推高折现率——也是蛋糕缩小。
但很多情况远没这么清晰。
AI产品变现困难、模型竞争压低创新成本?收益从企业流向消费者,美国企业手中的蛋糕小了——但企业消费者也受益,更低成本还可能加速采纳。半导体产能扩张或芯片效率提升?伤害生产者、利好消费者,蛋糕总量可能不变,但切法变了。AI颠覆传统行业?本质是分配,但若赢家不在美国上市市场,蛋糕也跟着缩。
高盛举了一个关键例子:超大规模云厂商削减资本开支。
同一个动作,如果源于对AI投资回报的悲观或融资环境收紧——蛋糕缩小;如果源于发现现有基础设施已够用、或找到了更高效的利用方式——蛋糕不变,只是从供应商手中切给了云厂商自己。
不同来源,完全不同的市场后果。
03 市场已经给出了答案
过去18个月的五个市场事件,清晰地展示了这一区分。
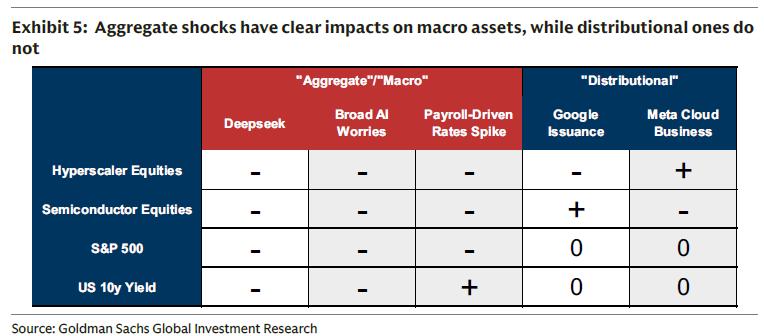
先看三个总量冲击——DeepSeekink>事件(2025年1月)、广泛AI忧虑(2026年2月,核心是对持续高资本开支能力的质疑)、非农驱动的利率飙升(2026年6月)。市场反应高度一致:标普500分别跌1.5%、1.7%、2.6%,VIX飙升20.5%、20.9%、39.7%,AI篮子和半导体大幅跑输大盘,信用利差走阔,防御性股票逆势上涨,美债10年期收益率前两次下行9bp。第三次利率本身就是冲击源,方向相反。前两次走势符合增长预期下调,第三次符合鹰派政策冲击。
再看两个分配冲击——Google宣布增发融资AI资本开支(6月2日)、Meta宣布建设云业务出售多余算力(7月1日)。
画面截然不同。标普500几乎不动,美债收益率不动,VIX也不动。
但水面下剧烈翻涌:Google事件当日半导体涨5.8%、超大规模云厂商跌2.4%;Meta事件方向完全相反,超大规模云厂商涨2.5%、半导体跌6.4%。赢家输家剧烈切换,在指数层面彼此对冲,宏观资产几乎感知不到。
关于
波动率数据讲的是同一个故事。当前标普500成分股平均隐含波动率处于15年99百分位,隐含相关性却跌至15年来的最低点——个股剧烈分化,对AI整体价值的定价共识并未动摇。过去6-9个月,除伊朗战争等宏观事件外,只有总量冲击推高了隐含相关性和指数波动率。
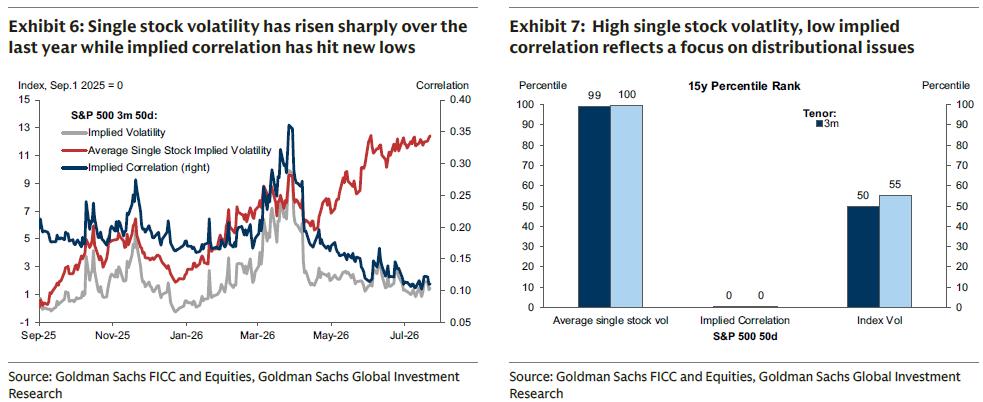
分配冲击越主导,指数波动率受到的压力就越有限。
04 谁能对冲,谁不能
持有宽基美股的投资者,核心威胁是总量冲击。好在总量冲击有清晰的宏观传导路径——股票指数和利率反应最灵敏,外汇和大宗商品信号较弱;除利率本身是风险源外,AI总量担忧通常压低美债收益率。宏观对冲工具可用,跨国家和行业的分散化也能吸收分配层面的波动。
持有AI特定敞口或超配头寸的投资者,处境更棘手。总量风险仍可宏观对冲,但分配冲击同样冲击组合,却难以用宏观资产保护——分配冲击在宏观层面自我抵消,其他资产与核心AI头寸之间的关联并不可靠。
如果只持有大盘,蛋糕大小是你的问题,蛋糕切法不是。但如果重仓AI,两种风险都会打到你——而后者更难防。
本文来自微信公众号“硬AI”,作者:专注科技产研的,36氪经授权发布。
