


2026 年上半年,全球教育科技行业获得了 10 亿美元风险投资。
这个数字较 2025 年同期的 13.5 亿美元下降 25.7%,约合 26%。如果只看融资额,教育科技市场仍在降温。但 HolonIQ 同时披露了另一个数据:上半年的交易数量基本没有减少。
融资总额仍在低位,项目活跃度却没有同步下降。全球教育科技投资正在从普遍收缩转入赛道、地区和项目之间的重新分配。
01
融资仍在低位,
地区表现已经分化
从整体趋势来看,全球教育科技融资仍未走出调整周期。HolonIQ 数据显示,2026 年上半年全球教育科技风险投资仅 10 亿美元,同比下降 25.7%。
回顾过去几年,教育科技融资经历了剧烈波动:2020 年融资额达到 161 亿美元,2021 年进一步攀升至 208 亿美元,创下历史最高水平。但随着疫情红利逐渐消退,融资规模开始持续回落,2022 年降至 106 亿美元,2023 年仅剩 30 亿美元,2024 年进一步降至 23 亿美元。2025 年全年融资回升至 26 亿美元,但这一恢复趋势并未延续到 2026 年。
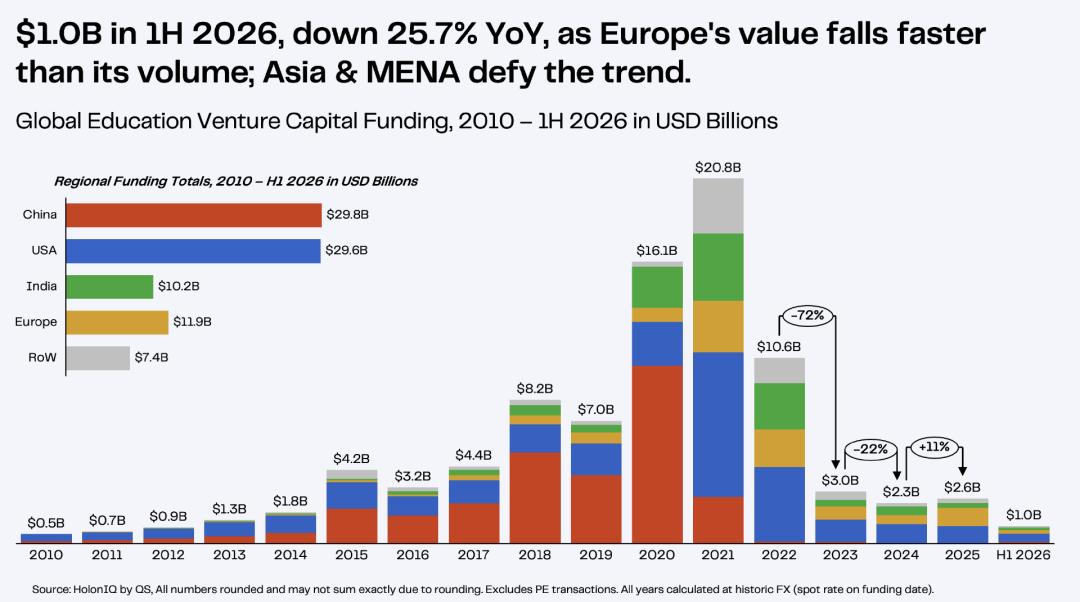
图 1.2010 年至 2026 年上半年全球教育科技风险投资
与 2021 年的 208 亿美元峰值相比,目前全球教育科技融资规模已经缩水超过 87%,行业已经从高速增长阶段进入更加理性的调整周期。
不过,仅凭融资金额判断行业冷热并不全面。今年上半年,全球教育科技融资交易数量基本保持稳定,这意味着投资机构依然活跃,并没有停止寻找教育科技项目,只是投资决策更加谨慎,大额融资明显减少。
从区域来看,全球教育科技融资格局依旧保持高度集中。2010 年至 2026 年上半年,中国累计获得 298 亿美元融资,美国累计 296 亿美元,两国合计占全球融资总额约三分之二,仍然是全球教育科技最重要的融资市场。不过,近年来中国教育科技融资在经历监管调整后明显放缓,美国在全球融资中的占比则有所提升。
与此同时,一些新的区域开始释放积极信号。2026 年上半年,亚洲以及中东和北非地区成为少数逆势增长的市场,其中东亚地区融资交易数量同比增长 37%,中国市场也开始出现监管调整后的初步复苏迹象。相比之下,欧洲融资金额下降速度快于交易数量,说明投资活动依然存在,但单笔融资规模正在缩小。
这正是上半年教育科技融资的第一个变化:市场没有重新进入扩张期,但资金也没有完全停止流动。投资者仍在出手,只是不再普遍下注。
02
K-12交易最活跃,
职业培训拿走最多资金
如果说地区分化反映的是资本流向,那么赛道变化则更能体现投资人的判断。
从交易数量来看,今年上半年,职业培训与发展和 K-12 教育成为最活跃的两大赛道,两者合计占全球教育科技融资交易总量约 75%,成为资本布局的核心方向。
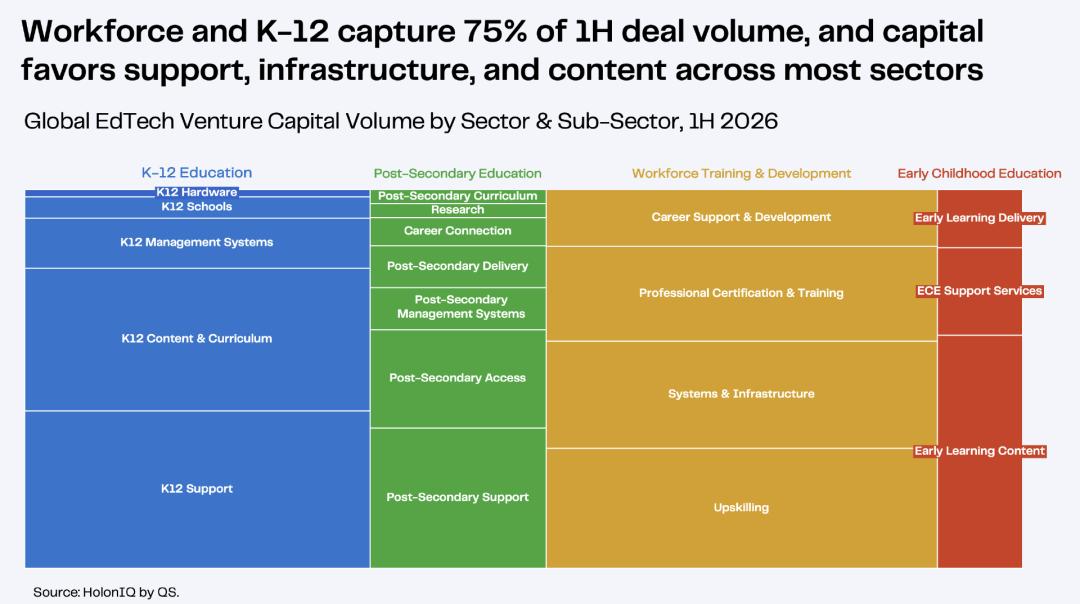
图 2.按行业和子行业划分的全球教育科技风险投资总额,2026 年上半年
其中,职业培训仍然是吸金能力最强的领域。今年上半年,语言学习平台 Preply 完成 1.5 亿美元融资,技能培训平台 Multiverse 完成 7000 万美元融资,两笔融资都集中指向企业技能提升和人才培养。随着全球劳动力市场持续面临技能缺口,越来越多企业开始通过数字化培训、技能提升和再培训解决人才供给问题,也推动职业教育成为资本持续押注的重要方向。
相比之下,K-12 教育虽然融资金额不及职业培训,但交易活跃度依然保持高位。尤其值得关注的是,人工智能驱动的个性化学习产品开始成为新的投资热点。报告提到,AI 学习平台 Subject 和 Gizmo 均获得了较大规模融资,资本开始关注能够直接提升课堂学习体验、学习效率和教学效果的 AI 产品,而不仅仅停留在生成式 AI 概念本身。
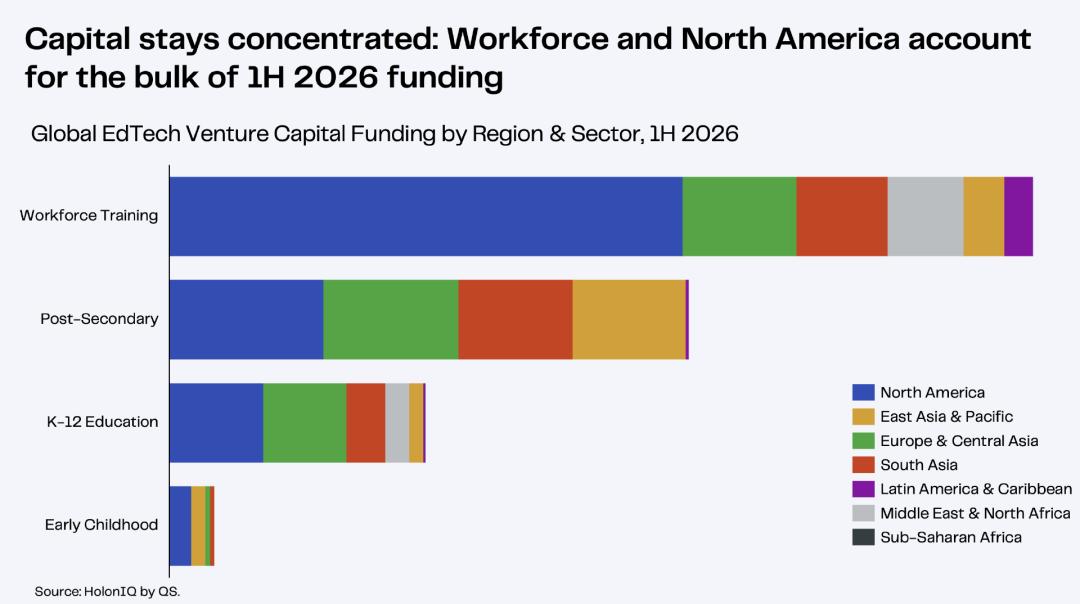
图 3.按地区和行业分列的全球教育科技风投资金,2026 年上半年
高等教育整体融资虽然有所下降,但另类学历、职业认证以及工作融合学习等方向仍持续受到关注。这意味着,高校与就业市场之间的连接能力,正在成为投资机构新的观察重点。
另一项值得关注的数据来自早期教育。虽然这一赛道整体规模仍然较小,但交易数量相比 2025 年增长超过三倍,成为增长最快的细分领域之一。从交易分布来看,资本主要集中于早期学习内容、学习交付以及支持服务等方向,显示出投资机构开始重新关注低龄教育市场。
从细分领域来看,无论是 K-12、高等教育还是职业培训,支持服务、内容课程以及系统基础设施几乎都成为交易最集中的方向。这意味着,相比过去追逐教育平台和流量增长,如今资本更愿意投资那些能够真正提升教学效率、改善学习体验和支撑教育数字化运行的基础能力。
03
风险投资变小后,
资本更看重现成业务和实际回报
除了风险投资之外,并购和私募股权市场也释放出新的信号。
今年上半年,职业培训公司的并购交易数量基本保持稳定,但在整体并购中的占比由 37%下降至 25%,与此同时,K-12 教育、高等教育以及早期教育的并购占比均有所提升。
几笔代表性交易也体现出不同的投资逻辑。KKR 以 13 亿美元收购 XCL Education,更多体现的是 K-12 教育服务领域的整合;Wiley 以约 4.5 亿美元收购 Emerald Group Publishing,反映的是学术出版行业整合;而 AWS 收购乔治华盛顿大学弗吉尼亚校区,则更多被视为数据基础设施和房地产交易,而非布局高等教育业务本身。
与此同时,私募股权投资虽然总金额由去年同期的 4.45 亿美元下降至 2.9 亿美元,但交易数量却从 10 笔增加到 17 笔,说明长期资本仍在持续关注教育科技,只是投资节奏更加谨慎。K-12 教育仍是私募股权最主要的投资方向,Zum 完成 1 亿美元融资、Minga 完成 6500 万美元融资,高等教育领域 BibliU 也获得 5500 万美元融资,资本开始向更多细分赛道分散。
进入 2026 年下半年,投资机构仍将在等待疫情期间大规模投资项目的回报兑现,因此短期内整体融资环境难以快速回暖。但教育数字化、人工智能应用以及全球技能提升需求等长期驱动力并没有改变。
未来真正能够获得资本青睐的,将是那些能够为学校、教师和学习者创造可衡量价值的教育科技企业——既能提升学习成效,也能提高运营效率,并帮助学习者更好地实现就业与发展。从 AI 驱动的个性化学习,到沉浸式学习体验,再到技能提升与再培训平台,资本关注的核心已经从「有没有 AI」转向「AI 是否真正创造价值」。
原文链接:
教育科技行业上半年获得 10 亿美元的风投资金
https://www.holoniq.com/notes/1b-in-edtech-venture-capital-to-date-funding-falls-short-of-last-years-midpoint-asia-mena-buck-the-trend
本文来自微信公众号“多鲸”(ID:DJEDUINNO),作者:多鲸编译,36氪经授权发布。
