


1
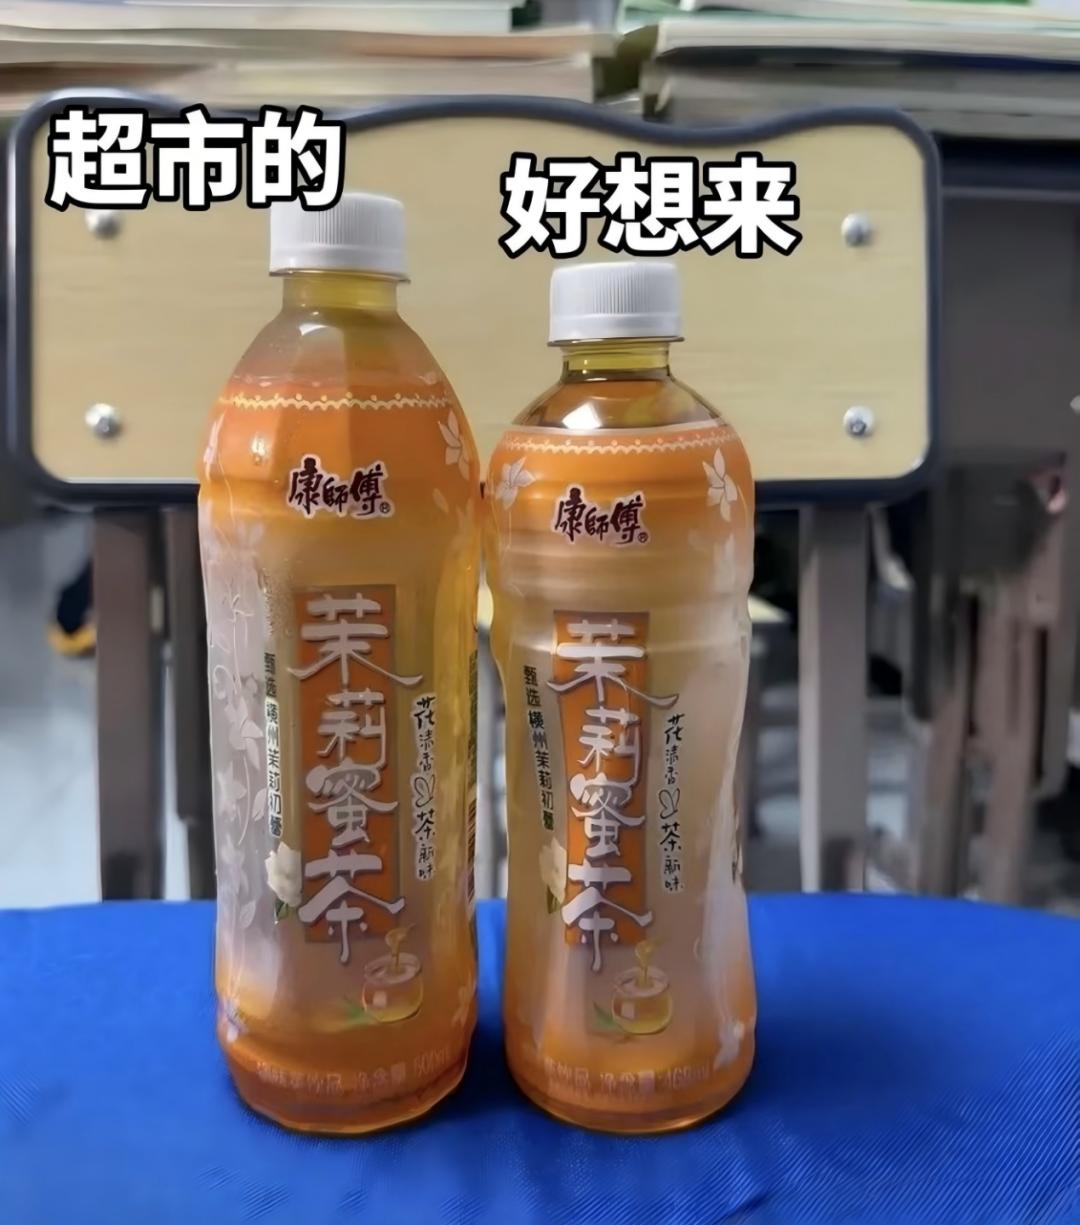
7 月 11 日,杭州的陈悦在小区楼下赵一鸣零食店买了瓶冰红茶,标价 2.2 元,比超市便宜 3 毛。回家和超市买的 500 毫升款摆在一起才发现,这瓶饮料是 468 毫升,瓶身瘦一圈。
康师傅客服在接受湖北经视采访时明确说,468 毫升是给零食折扣渠道做的特供款,普通超市不铺货。
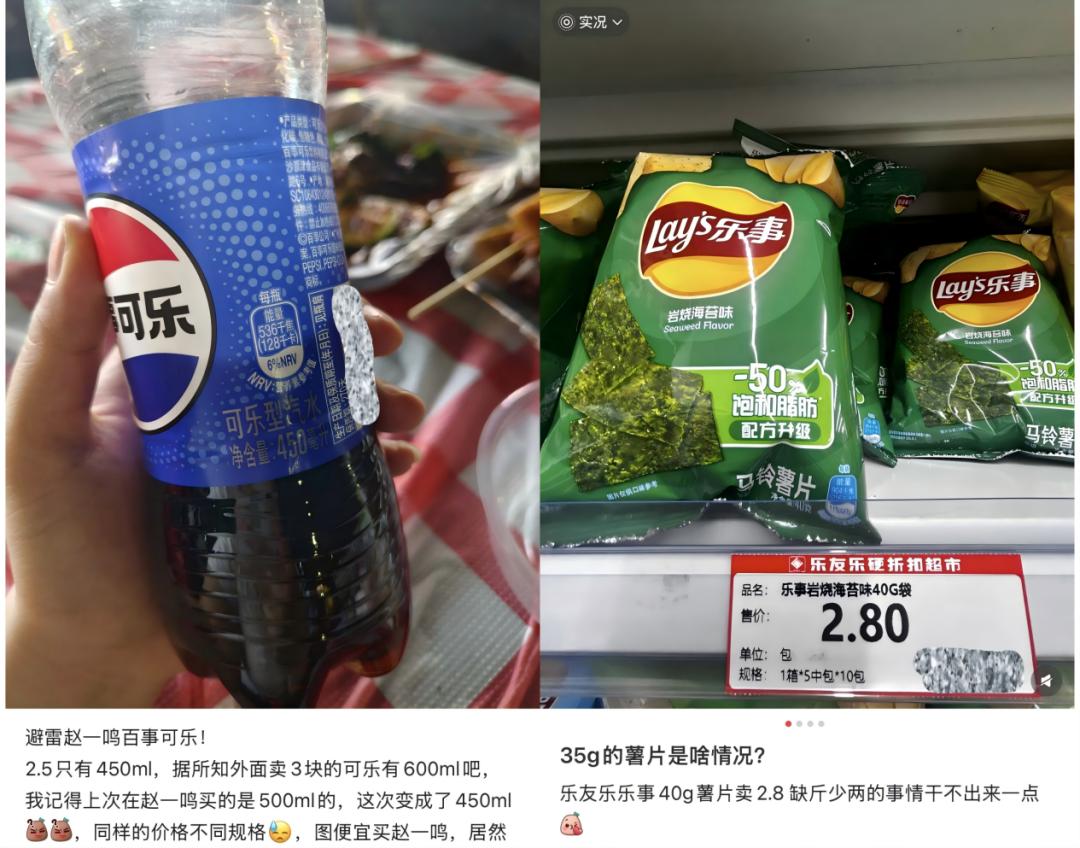
从今年 3 月开始,这类特供品陆续在全国的零食店上架:乐事薯片从 40 克改成 35 克,可乐从 500 毫升改成 450 毫升,包装和超市款长得几乎一样,价格看起来更便宜。
很多人说这是商家玩的低价套路。但很少有人注意到,特供品铺开半个月后,6 月 2 日,鸣鸣很忙和万辰集团 —— 两家占了整个行业 75% 门店数的头部公司,前后脚发了公开信,标题都叫《反内卷・守初心》,内容差不了几十字,都说要停止价格战,理性经营。
从统一特供规格到同步停火,不是巧合。两年开了 6 万多家店的零食行业,增长逻辑已经变了。
2
给渠道做特供规格,在快消行业不是什么新鲜事。山姆、沃尔玛做了几十年,核心就是做价格区隔:给渠道单独做个规格,既不打乱品牌在传统渠道的价格体系,又能让渠道卖低价。
之前康师傅 500 毫升冰红茶,在全国超市卖 2.5 到 3 元,这是守了十几年的价格带。如果零食店直接拿 500 毫升款卖 2.2 元,所有超市都会找康师傅抗议,整个渠道的价盘就崩了。
做个 468 毫升的新规格,问题就解决了:零食店能继续卖 2.2 元的低价,康师傅也不用调整超市的价格,两边都合适。
对连锁品牌来说,特供品还有个公开的好处:毛利比常规通品高 5 到 8 个点。常规款的供货价全国透明,拿过来卖 2.2 元基本不赚钱;特供品没有统一的公开供货价,品牌方和加盟商都能留出利润空间。这也是为什么所有品牌都在推特供品 —— 靠常规款走量赚不到钱,特供品才能真正出利润。
而这个动作,正式品牌方急着给加盟商让利润一个高定战略。
2023 年零食行业最火的时候,开一家 150 平的零食店,总投入 30 到 40 万,单店月营收能做 40 万,毛利率 22%,最快 6 个月回本。
那时候品牌方不愁招商,拿着钱等着开店的人排大队,只要店开得越多,供货的流水就越大,估值就越高。
据新浪财经、第三只眼看零售 2026 年对全国 200 多位加盟商的调研,现在开一家 150 平的零食店,已经和两年前完全不一样了。
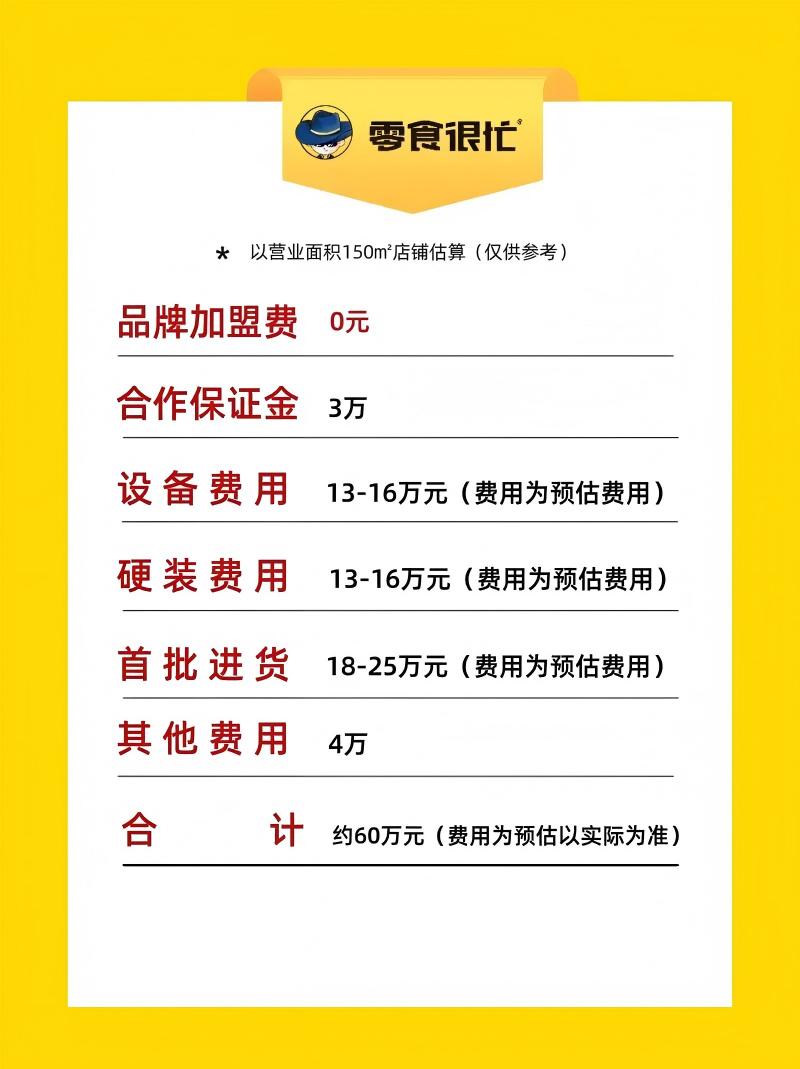
转让费加装修、首批货总投入 60 到 70 万,全行业平均下来,单店月均营收 38.2 万,比去年同期掉了 7.3%,平均回本周期从 8 个月拉长到 3 年以上。闭着眼找个门面就能赚钱的时代,已经过去了。
更关键的是,两家头部零食品牌都到了要交成绩单的时候。鸣鸣很忙从 2025 年就开始筹备港股上市,万辰本身就是 A 股上市公司,单店盈利数据直接影响估值和股价。如果加盟商赚不到钱,不仅没人再开店,老加盟商也得关店,之前冲出来的规模就成了空架子。
而终端涨价会导致顾客直接流失,降价让毛利不高的品牌方出现盈利危机。特供小规格是当下最优的选择:终端价格不动,大部分消费者不会仔细对比克重,毛利率能提 2 到 3 个点,单店月利润能拉回 1 万左右,财报上的数字立刻就好看了。
毕竟,上市的时间不等人。
3
两年前行业刚起来的时候,全国有几十个零食品牌抢市场,你卖 2 元我就卖 1.9 元,你给加盟商补 1 万装修我就补 2 万,打价格战是为了把小品牌挤出去,抢地盘。
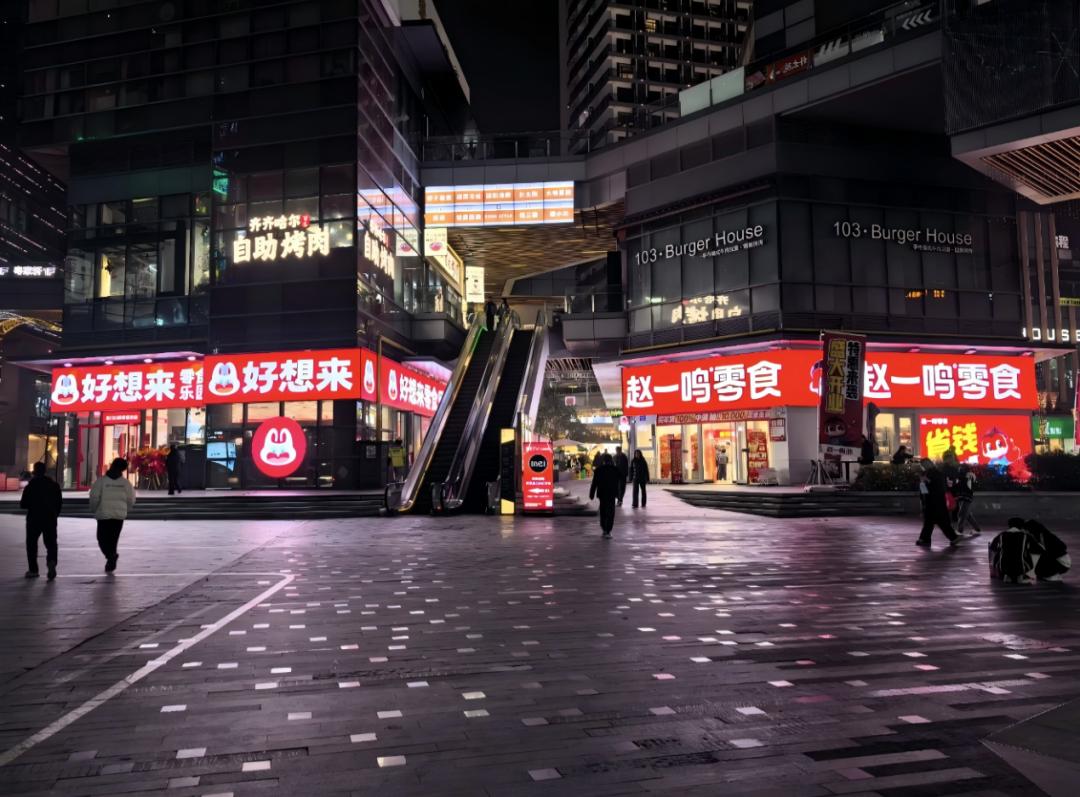
到目前为止,鸣鸣很忙开了约2.2万家店,万辰开了约1.95万家,两家加起来占了四分之三的市场,剩下的区域小品牌加起来才 25%,根本没能力打价格战了。
地盘分完了,仗自然就不打了。打了两年的对手坐下来定规矩,是行业里心照不宣的事:不抢对方的加盟商,不砸价,统一特供规格,统一供货价,一起把利润稳住,不让小品牌靠低价进来搅局。所谓反内卷,说白了就是大家都不想再亏了,一起赚钱。
小规格特供就是零食新时达的第一部分:你家冰红茶卖 468 毫升 / 2.2 元,我家也卖一样的规格一样的价,谁也不拆台,一起把消费者的价格预期稳住。
很多消费者觉得被坑了,其实是对零售逻辑没有真正意义上的理解。
传统超市卖了几十年东西,大家默认一个道理:同一个牌子的同一款产品,在哪买都应该是一样的大小、一样的东西,不一样就是坑人。但零食店从第一天开始,卖的就不是 “某品牌的某款产品”,卖的是 “2 块钱的水”“3 块钱的薯片” 这个价格点,规格只是价格的载体。
行业扩张期,品牌方为了拉客人,愿意拿常规款补贴,真卖 500 毫升 / 2.2 元的冰红茶,让大家觉得零食店就是比超市便宜。现在补贴期过了,就换成 468 毫升的继续卖 2.2 元,逻辑从来没变过,只是消费者还停留在 “同款同价” 的习惯里。
真正的变化,是以后可能没有 “全国统一款” 了。
之前康师傅 500 毫升冰红茶,从北京卖到县城,从超市卖到小卖部,在哪都一样。
以后的价格带会出现超市卖 500 毫升 3 元的常规款,零食店卖 468 毫升 2.2 元的特供款,电商卖整箱的大包装,不同渠道有不同的规格、不同的包装,甚至不同的配方。
消费者慢慢会习惯同一个牌子的东西,在不同的渠道买,价格可能真的不一样。
过去两年,大家都说零食店是零售效率革命,靠直采、靠去掉中间环节,把价格打下来了,开个店半年就能回本,无数人挤破头要进场。
但这种半年回本的生意,本来就是行业扩张期的红利,不是常态。
当 6 万多家店铺满全国,当地盘分完,当补贴停了,这个行业就和超市、便利店没什么区别了,赚的是选品的钱,是供应链的钱,是一分一厘算出来的钱。
那些悄悄变小的饮料瓶和薯片袋,从来不是什么精心设计的骗局。它只是在告诉所我们:跑马圈地的日子结束了。
