


2026年上半年,A股市场风格极为撕裂——科创50指数大涨64%,上证50指数反而下跌1.4%。其中,以铜为首的有色老登则经历过1月份大幅冲高后,最终收跌超12%,排名所有板块偏后水平。
那么,下半年铜还能卷土重来吗?
下跌之谜
2025年4月初至今年1月底,铜为首的有色金属板块曾经历一轮狂欢,普遍翻倍有余。洛阳钼业在此期间更是大涨350%,领涨整个行业。
彼时,有色处于多重顺风之中——AI投资热潮强化了用铜叙事,叠加供给端持续偏紧,铜行业处于紧平衡状态。同时,美联储处于降息周期,本就利好有色金属,铜作为金融属性较强的工业金属,受益程度仅次于黄金和白银。
然而,从1月底开始,铜的上涨超级叙事开始被逐一破坏。
首当其冲的是1月30日,COMEX白银一度暴跌35%,创下1980年代以来最大单日跌幅,导火索是鹰派人物沃什被提名为美联储掌舵人。这一事件结束了此前持续的白银逼仓行情,同时加剧了铜的见顶回落。
2月27日,美伊爆发冲突,美联储降息逻辑短期遭遇逆转,成为铜矿股大跌的核心推手。
传导链条清晰,油价大涨,通胀狂飙,市场开始定价美联储加息。随后,数据印证了这一点,4月、5月美国CPI同比增速分别高达3.8%、4.2%,以至于年初市场预期的多次降息化为泡影。
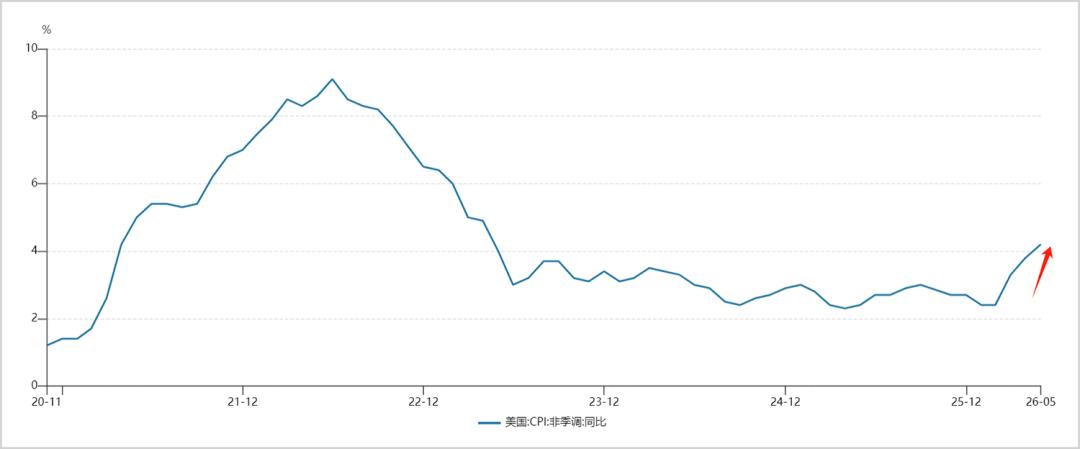
▲美国CPI数据走势图,来源:Wind
紧接着5月非农数据大超预期,进一步强化了加息预期,有华尔街机构甚至认为今年将加息三次、共计75个基点,大宗商品持续承压,铜矿股自然难以独善其身。
除逻辑逆转外,A股市场资金面的极端撕裂也加重了铜矿股的下挫。
4月份底开始,AI、半导体等科技板块一枝独秀,伴随韩国、美股科技股的持续亢奋而螺旋上涨。这需要充裕的流动性支撑,场外增量有限,资金便从市场内部抽血。
5月上旬,虹吸消费股——越来越多基金经理割肉消费,加入科技的星辰大海。5月中旬,虹吸微盘、医药等板块。到了6月,周期、红利、金融等传统老登板块无一幸免。
期间,微盘股、红利指数分别大跌23%、15%,均逼近除流动性危机外的历次最大回撤。这从侧面证明这次科技股与老登板块的撕裂表现有多么极端,与2021年2月之前的茅指数吸血中小盘有得一拼。
而铜为首的有色金属板块二季度仍处于相对高位,自然也逃脱不了被抽血的命运。
叙事再反转?
进入下半年,铜的超级叙事有契机再度逆转。
当前,不管是大宗商品市场,还是美股资源股,亦或是A股铜矿股,均在此前数月经历了流畅下跌,市场对美联储今年加息的预期已进行了较为充分的定价。
但在市值观察看来,这一主流市场激进加息预期,可能存在较多变数。
最为核心的一点是,油价从5月20日开始迎来快速持续下跌,布伦特原油期货价格从最高的111美元降至71美元,跌幅高达36%,基本回到战前水平。
油价变化反映到美国通胀数据里,往往会有滞后效应——6月CPI未必能立刻反映,但7月、8月大概率能看到CPI环比大幅下行。
纵观历史,美联储往往依据数据来制定货币政策。6月,沃什首秀,鹰派表态几乎是必然,一来要维护美联储独立形象,二来,5月以及此前的非农、通胀数据确实也不支持降息。
但进入三季度,随着通胀数据环比下行陆续出炉,市场有可能不得不再次修正预期。只要市场从定价加息到暂停加息,大宗商品市场就将迎来喘息之机,可能也有利于铜矿股再度迎来一段时间的顺风。
此外,A股潜在的大市风格再平衡同样有利于铜矿企业。
上半年持续大涨后,科技股估值已行至历史极致。截至6月30日,科创50指数PE-TTM高达250倍,而其上市以来中位数为71倍。
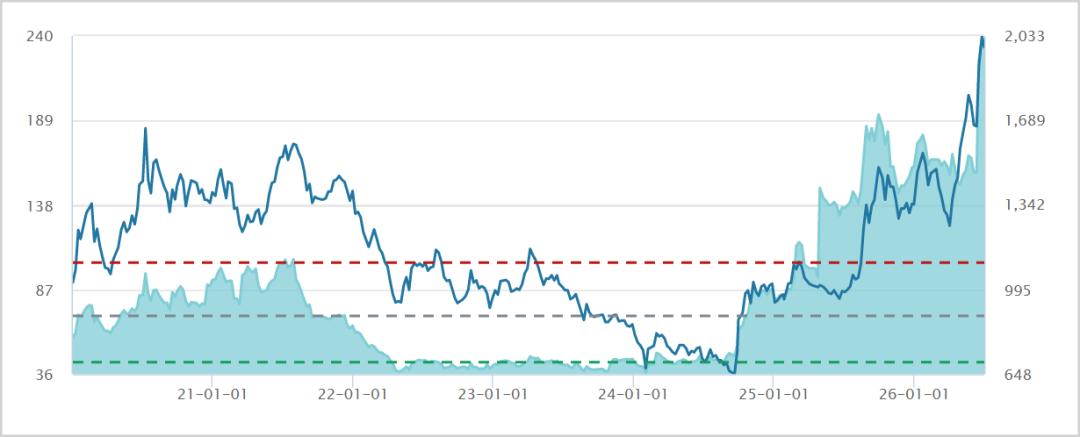
科创50指数PE走势图,来源:Wind
当前,科技股业绩高景气无需质疑,尤其是半导体受益于AI超级基建周期的涨价狂潮。据国家统计局数据,今年1至5月,计算机、通信和其他电子设备制造业利润同比增长103.9%,对工业利润增长贡献率达43%。
但有色金属的景气度同样不低,前五月利润2609.4亿元,同比增速高达117%,甚至快于前者。而该板块却在宏观货币转向预期和市场风格撕裂中大幅下跌,低估值再度显现。
一般而言,大类资产切换不只取决于业绩高景气,还需综合估值考量。当估值已远远跑在业绩前面,而市场中仍存在低估且高景气的板块时,切换的概率便显著增大。
事实上,进入7月,科创50在短短两个交易日大跌10%,而前期低迷的铜、化工、消费板块逆势表现,市场风格切换或许已在路上。
紫金VS洛钼VS江铜
A股市场,市值排名前三的铜矿股,分别是紫金矿业、洛阳钼业和江西铜业。三家公司业务结构各有差异,受益于铜价上行的程度自然不同。
紫金矿业已是世界级矿业巨头,业务涵盖多种金属,但核心仍是铜与黄金。2025年,铜和黄金的营收占比分别为27.6%和44.4%,毛利占比分别为34.5%和40.9%。
同期,洛阳钼业矿山铜业务营收占比26.7%,但毛利占比高达六成以上,是三家中最为纯粹的铜企。
截至2025年末,紫金矿业铜资源权益量7372万吨,国内排名第一,相当于洛阳钼业的两倍、江西铜业的三倍。黄金资源量4610吨,全球排名第五。可见,紫金矿业是三家中资源家底最厚的。
从历史数据看,紫金矿业堪称周期中的成长型企业。2007年至2025年,公司营收从107.8亿元持续增长至3491亿元,年复合增速19%,没有任何一年负增长。同期洛阳钼业和江西铜业的年复合增速分别为21.9%和18.7%。
然而,紫金矿业净利润表现更为出色。尤其是2020年至2025年,铜、金两大业务均呈现“量价齐升”态势,归母净利润从65亿元猛增至517.7亿元。
洛阳钼业表现也很抢眼,同期净利润从23.3亿元猛增至203.4亿元,但江西铜业则表现最差,每年利润均维持在80亿元以下,与其生意模式直接相关。
紫金矿业和洛阳钼业是较为纯粹的资源矿商,而江西铜业自有资源有限,业务主要依赖外购矿和冶炼,赚取的是冶炼费与贸易差额,盈利能力自然远低于前两者。
2026年一季度,紫金矿业、洛阳钼业、江西铜业净利率分别为25.5%、13.3%、2.26%。其中,紫金矿业高于洛阳钼业,主要是前者有黄金业务,而黄金在2025年大涨超六成,远高于铜价涨幅,以至于盈利能力更强。
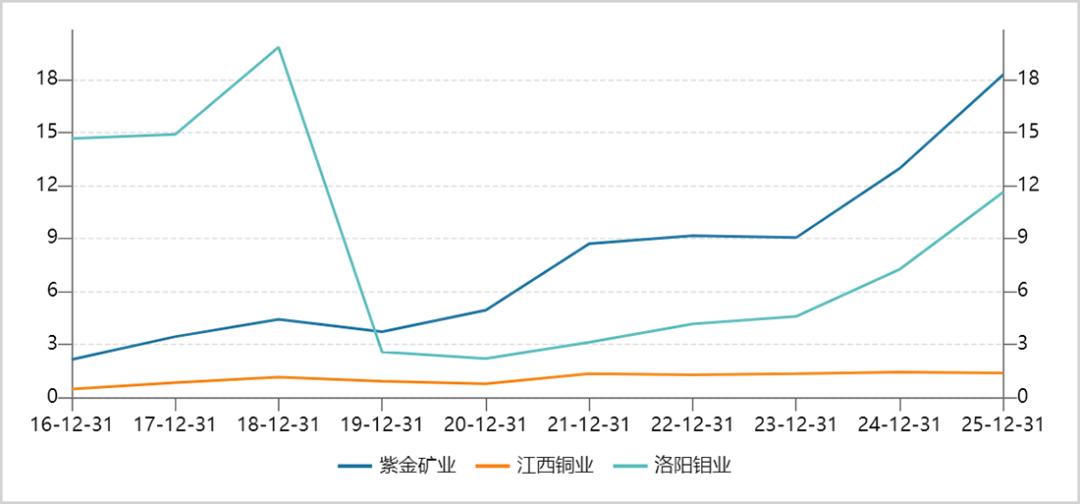
三家铜矿企业净利率走势图,来源:Wind
展望未来,谁的业绩成长性更具想象空间?
未来三年,紫金矿业有明确规划,矿产铜年产量从2025年的109万吨,提升至2028年的160万吨,矿产金年产量从90吨提升至140吨,两者年复合增速均超12%。
而洛阳钼业铜产能,则预计将2025年的74.11万吨提升至2028年的80-100万吨,复合年化增速中枢为6.5%。
量增之外还有价增逻辑。黄金在前几年持续暴涨后今年遭遇逆风,从5626美元一度跌至4000美元下方,但未来几年价格中枢仍有望重拾升势,而矿产金成本极低,当前价格下依然是赢家。铜价近年涨幅相对有限,若美联储降息逻辑重新顺畅,上方空间依然可观。
可见,紫金矿业尽管经营体量已是全行业第一,但未来几年在三家龙头中成长性仍属最强。江西铜业囿于自身业务特性,成长空间相对有限。
总体来看,当油价大幅回落将压制通胀,美联储政策预期有望纠偏,叠加市场大概率的高低切资金回流,当前对待铜矿股不宜用过去的逻辑观点去悲观对待了。而铜真若归来,紫金矿业无疑还是最稳的那一个。
本文来自微信公众号“市值观察”,作者:小李飞刀,36氪经授权发布。
