


6月29日,同程旅行与嘀嗒出行联合发布公告,同程旅行将通过全资子公司eLong, Inc.发起自愿有条件全面现金要约收购。当前嘀嗒出行五名核心股东已签署不可撤销承诺,对应股份占已发行总股本53.7%,交易落地确定性极高。
同时公告明确,本次收购不以私有化为目标,嘀嗒出行将持续维持港股上市地位。
随后一个交易日,受同程旅行拟要约收购消息的影响,嘀嗒出行股价单日暴涨约88.19%,收盘报2.39港元/股,总市值回升至约24.53亿港元。
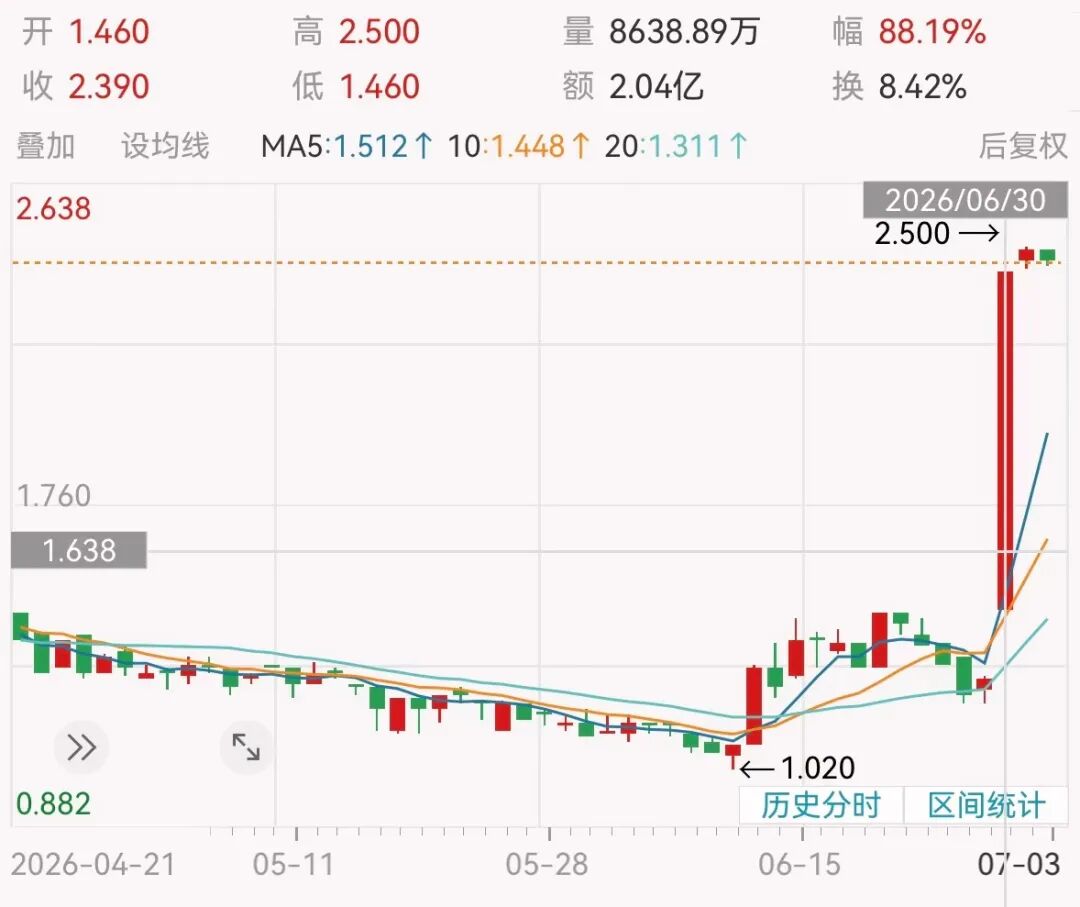
公告第二日,嘀嗒出行股价上涨88.19%
资本市场的反应体现出投资者对潜在合作的看好。尽管市场多将这笔交易解读为同程“抄底”,但抛开股价波动的表层叙事,此次合作的本质是两家平台各自补齐增长短板:嘀嗒出行手握高毛利顺风车资产,但长期困于流量采买成本;同程旅行坐拥海量旅游用户,但缺失高频本地出行场景。
二者用户圈层、业务链路高度互补,这场并购不是单方面收购,而是基于真实业务痛点的双向流量与场景共建。
OTA牵手顺风车,流量供需不再错配
出行赛道下半场的竞争核心,早已脱离早期补贴大战,转向生态内原生导流能力。
滴滴依托网约车全场景、哈啰绑定共享单车、高德内嵌导航流量,唯独嘀嗒长期作为独立垂直平台,所有用户都需要主动下载、打开App,始终缺少低成本自然流量池,这是其营收连续承压的核心症结。
从财报数据看,嘀嗒出行的商业模式本身仍具备韧性。2025年营收5.02亿元,同比下滑36.3%,但全年经调整净利润1.38亿元,实现连续7年盈利。2025年上半年,其顺风车业务毛利率达67.2%。相比之下,同期的曹操出行为8.4%、滴滴为19.2%。
高毛利率得益于嘀嗒出行的轻资产撮合模式。如弗若斯特沙利文一份报告即显示,2021年至2023年,嘀嗒顺风车车主补贴及乘客奖励总额仅占平台交易总额的1.8%,低于行业平均的16.7%。
轻资产的模式也让嘀嗒出行的财务健康度十分优越,截至2025年末,其账上现金及各类金融资产合计约18.41亿元,有息负债为零。
但稳健的经营底盘掩盖不了增长短板:截至2025年末,嘀嗒出行累计注册用户4.15亿、认证车主2100万,但这一年的整体订单量和交易额均有下滑。
对比同行的生态导流逻辑,嘀嗒出行没有配套业务承接用户,单靠投放广告获客成本居高不下,即便上线聚合打车、企业通勤合作,也只是零散补充,尚未形成稳定增量。
而同程旅行恰好能补上这一短板。财报显示,2025年同程旅行年付费用户达到2.53亿,全年服务人次超过20.34亿,并享受微信生态的天然流量入口。
具体到业务层面,二者聚焦的场景天然适配:用户在同程旅行预订机票、火车票、酒店后,存在刚性跨城、场站接驳需求,顺风车可以直接嵌入订票全链路,把嘀嗒出行从需用户主动打开的APP,变成旅行流程里的配套原生服务。
另一方面,嘀嗒出行也能缓解同程旅行长期存在的低频运营困境。通常,机票、酒店、景区属于低频消费,用户一年打开次数有限,平台用户活跃度持续承压;而顺风车覆盖通勤、跨城出行,属于日度高频场景。
接入嘀嗒出行,相当于同程多了一个高频场景的入口,前者4.15亿出行用户有望反向导流至同程旅行酒旅、票务业务,打通“日常通勤-周末出游”的消费链路,拉长用户生命周期价值。
补齐生态短板,打通旅途的“最后一公里”
目前,同程旅行深耕全品类旅游预订,覆盖机票、高铁、酒店、景区、长途客运等长途出行需求,但缺少抵达目的地前后的短途接驳能力。嘀嗒出行主打跨城顺风车、日常通勤拼车,手握全国范围内私家车运力网络,刚好填补旅游链路两端的短途空白——由家门口至机场、车站以及由场站至目的地酒店。
而若收购事项顺利,旅途两端的缺位可借此补齐,构建起真正“门到门”的出行闭环,覆盖全域用户出行需求。
在此基础上,下沉市场或将成为两家平台业务协同价值最突出的板块。
同程旅行截至2025年6月底的数据显示,平台87%注册用户来自非一线城市。这类城市往往公共交通覆盖不足、私家车保有量大,居民跨城通勤、短途出游需求旺盛,恰好匹配嘀嗒出行顺风车的核心适用场景。
嘀嗒出行现已覆盖全国366座城市,下沉运力网络能够承接同程旅行海量低线城市用户的接驳需求,补齐下沉旅游消费“最后一公里”短板。
落地到产品服务形态上,嘀嗒出行海量车主资源,可联动同程旅行全国各线城市酒店、农家乐、景区门票资源,形成“顺风车+目的地套餐”;同程旅行当前的全品类旅游供给,也能丰富嘀嗒出行用户的附加消费选择,进而优化嘀嗒出行的收入结构——近几年嘀嗒出行顺风车收入长期占其总收入90%以上,业务抗周期能力偏弱,接入全域旅游供应链后,非顺风车收入有望持续提升。
此外从增量空间来看,目前顺风车仅占国内汽车客运市场4.4%,弗若斯特沙利文预测2028年行业规模将达1039亿元,2024-2028年复合增速29.4%。若收购交易顺利落地,同程旅行也有望搭上这条千亿赛道的“顺风车”。
估值洼地布局,放大长期盈利曲线
回看嘀嗒出行在港股市场两年多的旅程,自2024年6月28日上市后,股价持续走弱,收购公告前市值大幅缩水,较上市初期已缩水超70%。相比4.15亿用户、2100万高粘性车主的规模,市场为其给出的仅9倍市盈率存在低估。
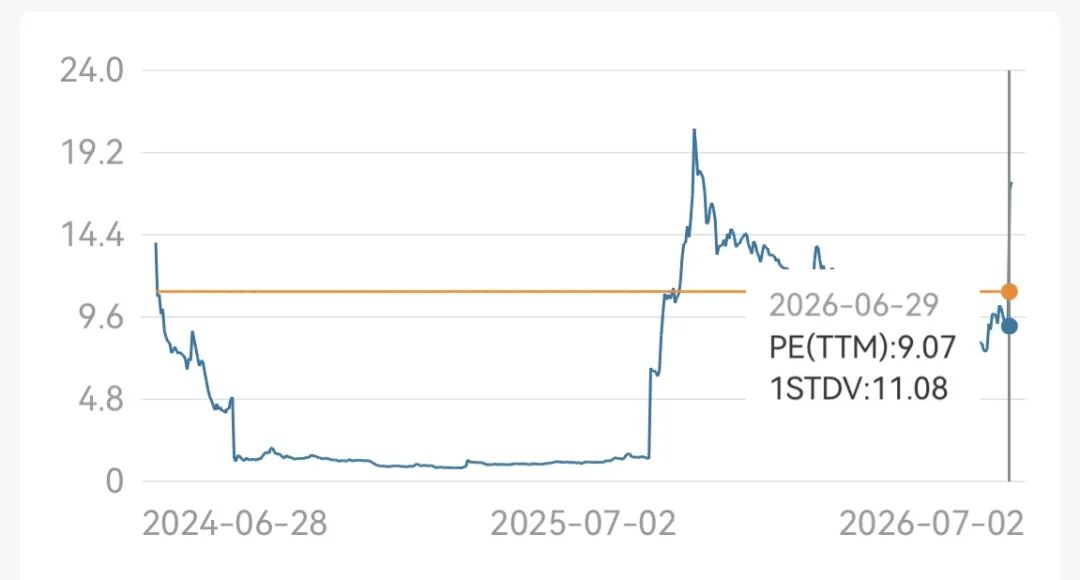
公告发布前,嘀嗒出行PE水平仅约9倍
收购公告后嘀嗒出行股价单日暴涨近90%,也再一次体现了投资者对这次协同合作长期价值的看好。
反观同程旅行,2025年总营收约194亿元,同比增长11.9%;经调整净利润34亿元,同比增长22.2%。同时其现金及现金等价物连同短期投资余额合计约99.51亿元,意味着其现金储备充裕,收购交易不会对自身经营造成压力。
从业绩维度看,同程旅行现有交通、住宿业务合计占总营收近70%。如果嘀嗒出行顺风车67.2%的高毛利资产并入报表,能够提升其整体毛利水平。同时高频出行场景带来持续用户活跃,也有望带动原有酒旅业务复购,创造全新营收增量。
另一方面,嘀嗒出行过往营收高度依赖顺风撮合佣金,2025年行业低价竞争下订单、收入同步萎缩。接入同程旅行全域旅游生态后,可依托票务、酒店、景区分销获得分成收入,降低单一业务波动风险。
此外获得同程旅行全域流量导入后,嘀嗒顺风车订单规模亦有望回升,进而摊薄平台固定成本,维持高毛利率优势。
此外值得注意的是,本次公告明确保留嘀嗒出行上市主体,同程旅行以控股方式整合资源,嘀嗒出行独立运营、持续对接二级市场,这意味着收购交易将兼顾战略协同与独立发展,嘀嗒出行原有顺风车合规风控、车主运营体系将完整保留,多年沉淀的安全、匹配壁垒不会被稀释。
结语:
整体来看,这笔交易的核心逻辑,是旅游与出行两大赛道边界融合的必然结果。嘀嗒出行手握轻资产、高毛利的顺风车底盘,缺少稳定、低成本的流量引擎;同程旅行坐拥海量用户与全域供应链,缺少高频本地出行场景。
二者结合,既补齐嘀嗒出行长期流量短板,也完善同程旅行一站式全域出行生态。
对于同行业而言,本次OTA要约收购顺风车港股上市企业尚属首例,若顺利落地,也将为旅游、出行赛道的产业整合提供新范本:不再依靠补贴扩张,而是依托场景互补实现流量、运力乃至供应链的双向复用。
