


2026年5月,一张截图在短剧创作者群里炸开了锅。
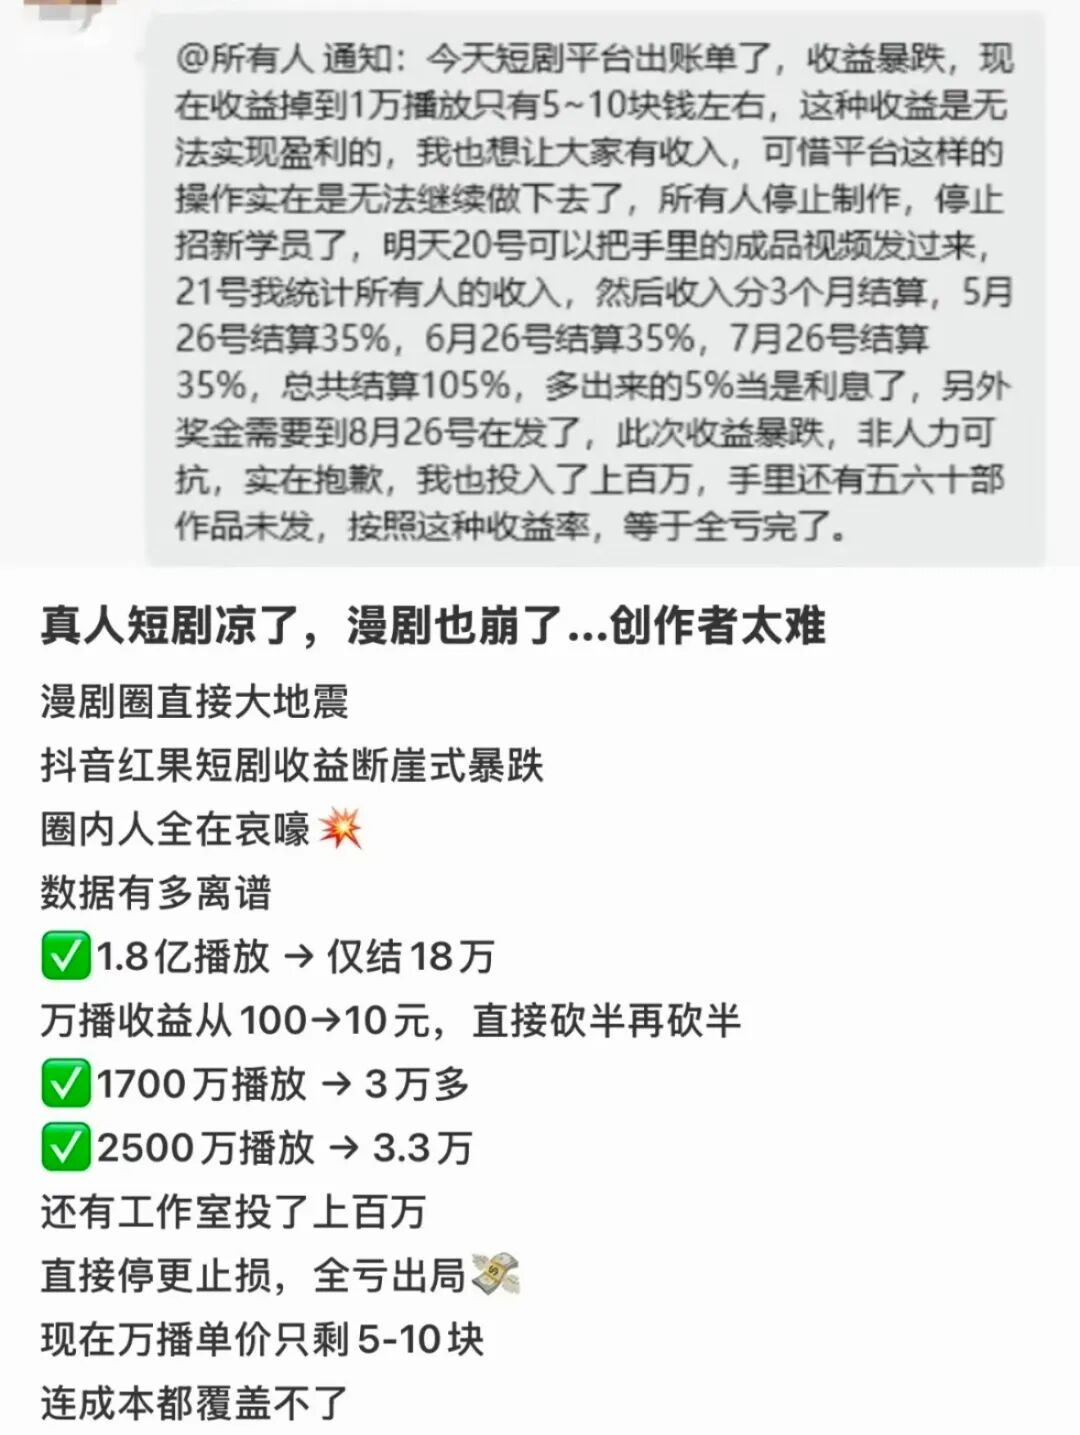
截图来自红果短剧的后台,1.8亿次播放,结算18万元。2500万次播放,结算3.3万元。算下来,万次播放的收益只有5到10元。
要知道,就在一年前,这个数字可能还是100元左右。
从100到5,跌幅95%。一位在真人短剧领域工作了三年的中腰部演员说,自己最后一次进组是在今年2月,此后没有接到任何真人剧邀约。今年3月,成都众读科技宣布砍掉真人承制业务,全员转向AI剧。公司负责人给出的理由很现实,平台取消保底后,真人实拍几乎无利润可言,继续拍摄只会持续亏损。
消息一出,整个短剧行业陷入低迷。收益为何出现断崖式下跌?短剧赛道是否还有深耕价值?
短剧从风口到泡沫
红果短剧上线于2023年8月,那时候短剧行业已经跑通了付费模式,用户每集花2到10元解锁,平台和制作方对半分。但这个模式的本质是个流量生意。投流成本往往是制作成本的五到十倍,谁更会买量谁就能赢。
2023年下半年,字节收购红果后,彻底转向免费,靠广告变现。免费看剧,广告养活平台,这套逻辑在美国FAST模式里已经被验证过。
免费这张牌一出,用户增长的逻辑就彻底变了。付费模式下,平台关心的是有多少人愿意掏钱。免费模式下,平台关心的是有多少人愿意花时间。时间越多,广告曝光越多,平台赚得越多。
红果把这套逻辑玩到了极致。它设计了看剧赚金币的机制,还总结了一套黄金5秒法则:用AI分析海量用户行为数据,首屏留存率做到68%,每分钟平均3个钩子,不给用户划走的机会。
在内容供给侧,红果也相当慷慨。2024年底推出果燃计划,单部剧提供20万到35万保底收益,版权方分成比例20%-30%,编剧有5到12万的S级剧本买断。对于内容方来说,这几乎是个稳赚不赔的买卖。
结果就是,红果的DAU从不足5000万飙到2025年底的2.45亿,超越B站和优酷,成为在线视频APP第四名,日活更是突破1亿。2025年3月,单月内容分账突破5亿元,10多家版权方单月破千万。
在这个阶段,红果和内容方之间是一种共同做大蛋糕的关系。 最高至100元的万播的高收益和保底机制,是平台为了快速拉动供给端而主动支付的招商成本。
但转折来得很快。
2026年2月,字节推出Seedance2.0,视频真实感大幅提升,仅靠文字、图片即可60秒生成电影级短片,成本极低,彻底打开了AI短剧的量产大门。红果随即倾斜政策,AI仿真人短剧分成系数一度高达60,位居全品类第一。
资本与创作者闻风而动。据DataEye研究院数据,截至今年第一季度,抖音端原生在播AI剧及漫剧约18万部,3月播放量较1月上涨137.7%。红果每月新上线约1000部短剧,合作内容方超过600家。
但这里藏着一个结构性的隐患。 当供给端被低成本技术解锁之后,内容的边际成本趋近于零,供给会无限膨胀,直到把稀缺性耗尽。
AI漫剧的同质化程度越来越高。差不多的审美风格,差不多的剧情模板,差不多的霸总和穿越题材。在每月1000部的供给里,头部20%的剧贡献了80%以上的播放量,尾部的大量内容几乎没有曝光。
而红果的广告收入,并不会因为内容供给多一倍就多一倍。广告收入的上限取决于用户时长和广告单价,不是内容数量。内容越多,播放量被稀释,单部作品的万播收益自然下降。哪怕平台什么都不做,这个逻辑也会自动运行。
风向转得比想象更快。红果直接取消AI仿真人剧本保底,全面改为20%分成合作。剧本过稿率从此前约30%下跌至7.5%,大量编剧与制片陷入无稿可投、无剧可拍的尴尬境地。
行业寒潮的最终承担者,是曾相信AI改变命运的编剧、演员、制作公司,以及他们付诸东流的投入与期待。
红果为什么敢砍到5元
短剧的崛起,本质是注意力通胀的产物。但当AI把单剧成本压至低价、可批量复制,内容供给呈指数级爆发,用户注意力被稀释,单条播放价值缩水。真人剧因成本高、周期长、竞争力下滑陷入生存危机。
面对产能过剩与利润承压,多数平台选择了一条路,出清低效产能,争夺优质内容。
5月,抖音集团短剧版权中心明确上调原生真人剧分成比例,IAP内容分成从70%提高至80%,IAA内容预算同步上调。同月,快手宣布投入8亿资金探索多元分账模式、2亿现金孵化精品剧集,并拿出10亿级别专属流量池扶持优质短剧。
长视频平台也在行动。2月,爱奇艺完成分账合作模式全面升级。4月,优酷发布2026竖版短剧激励规则,单合作方最高可获10万元。腾讯视频表示全年发放超3000万元厂牌激励资金。淘宝也正式入局,推出"AI剧百万激励计划"。
一边是抖音、快手、爱优腾、淘宝纷纷加码投入、提高分账、扶持精品。另一边是红果逆势压缩内容方收益至万播5元,并推出260元/年的VIP会员,价格高于爱奇艺、腾讯视频。
一边压缩内容方收益,一边试探用户付费边界,红果在2026年同时收紧了供给端和需求端。这个动作本身就说明,它在试图从补贴期切换到盈利期。
万播5元-10元这个数字,不是拍脑袋定的。
红果月活2.45亿,日均使用120.5分钟,按短视频广告行业eCPM约15到25元估算,月广告收入在50到100亿量级。每月1000部短剧上线,假设每部平均播放量100万次,合计播放量10亿次。若万播100元,合计分成100亿,与广告收入规模相当,平台几乎没有毛利空间。若万播5元,合计分成5亿,与红果此前披露的单月分账5亿元基本吻合。
这是一笔很清楚的账,万播100元是扩张期的招商价,万播5元是盈利期的市场价。 中间跌幅差价,是平台方可以快速盈利的经济来源。
内容和技术都不是护城河
把这件事放在过往平台经济里,剧本何其的相似,平台在扩张期用超额补贴吸引生态参与者,完成规模积累后逐步压缩分配比例,将风险转移。微信公众号早期的流量扶持,滴滴初期大额补贴都是类似剧本。
不同的是,AI漫剧的从业者更加脆弱。他们押注了低成本技术的红利,但平台才是流量分发的真正稀缺资源掌控者。技术降低了内容的门槛,但没有降低流量的门槛。技术让供给爆炸,但爆炸的供给反过来稀释了所有人的收益。
这就像丰收悖论,丰收年份下农民的收入可能下降。平台繁荣下,内容方可能会越割裂。
接下来行业会怎么演化?
大概率就是中小团队加速出清,头部效应强化,万播收益稳定在5到15元区间,红果向类长视频平台演化。
万播五元对AI内容创业者来说是一记警钟。
当技术让所有人都能低成本生产内容时,内容本身就不再是护城河。真正的护城河,是你能不能在供给爆炸的环境里,做出让用户愿意停留、愿意分享、愿意回头的作品。
平台永远会追求更低的成本和更高的利润,这是它的天性。内容方的生存之道,不是抱怨,而是想清楚一个问题,当所有人都能用AI做短剧的时候,你的不可替代性在哪里?
答案可能不在技术里,在故事里。不在成本里,在用户的情绪里。
本文来自微信公众号 “亿欧新消费”(ID:EO-Consumer),作者:杜心怡,36氪经授权发布。
