


2026年3月20日,小鹏汽车(09868.HK / XPEV.US)交出了2025年四季度及全年成绩单。在行业日趋激烈的生存竞争中,小鹏汽车终于在这一季度迎来历史分水岭,四季度净利润首次转正,达到3.83亿元。
这一跨越不仅终结了公司长期以来的亏损状态,也为其综合毛利率刷出了21.3%的历史新高。小鹏汽车董事长兼首席执行官何小鹏将此定义为“物理AI(人工智能)应用的历史性转折点”,并强调公司正处于从L2+向L4自动驾驶跨越的关键期。
尽管从财务基本面来看,小鹏已度过最艰难的周期,开始具备自我造血能力,但拆解利润表不难发现,这并不是纯粹靠“卖车”换来的翻身,更像是一场依托技术输出、政府补助及政策支持等共同拼凑出的 “精准上岸”。
在行业价格战尚未平息、传统车企加速反攻的背景下,市场更为关注的是,小鹏汽车此番盈利究竟源于核心业务构筑的可持续竞争力,还是更多依托阶段性外部因素。在后续交付预期有所回落的情况下,四季度形成的盈利结构能否保持足够的稳定性与持续性。
随着 “蔚小理” 相继实现单季盈利,三家公司的盈利逻辑已然分化。与理想(02015.HK / NASDAQ: LI)与蔚来(09866.HK / NIO.US)不同的是,小鹏汽车选择了一条技术驱动的变现路径。从这一角度来看,评价该公司2025年的业绩,与其说是财务转正的捷报,不如说是小鹏在整车微利时代进行的一场关于“技术变现”的昂贵预演。
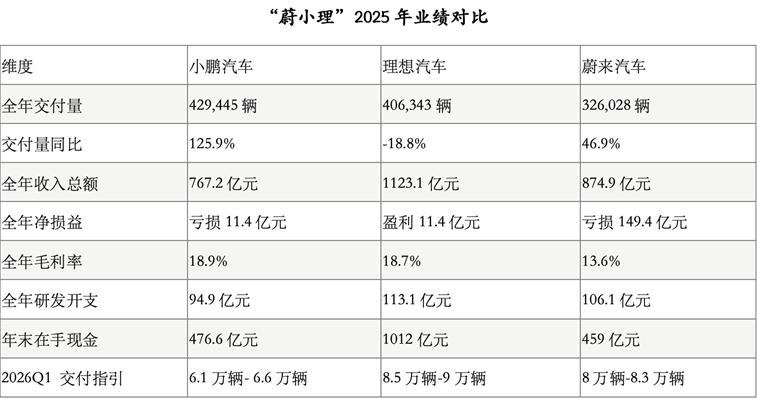
数据来源:各公司2025年报制表:宋立伟
高毛利技术变现掩盖车端薄弱
财报显示,小鹏汽车四季度综合毛利率冲上21.3%的巅峰,这一数据在表面上甚至压过了长期以高毛利、高端定位著称的理想汽车。然而,剥离非车业务后可以发现,小鹏四季度的车辆毛利率仅为13%。虽然这一表现同比有所改善,但环比2025年三季度却出现了0.1个百分点的滑坡。
真正重塑利润表的“隐形功臣”,是其毛利率高达70.8%的“服务及其他”业务。这块业务在四季度达到31.8亿元收入,同比激增121.9%。这在传统整车制造逻辑中几乎是不可想象的利润水平。
根据财报披露与业绩会信息,这一爆发式增长的核心驱动力并非来自卖车的附属溢价,而是源于小鹏向车企,尤其是大众汽车输出技术服务所确认的里程碑收入。何小鹏表示,小鹏与大众汽车的合作已不仅限于底座架构,大众汽车已成为小鹏图灵AI芯片的量产合作伙伴,其研发服务已成功量产交付。
对此,招银国际研报给出定调,称小鹏四季度的净利润表现,主要归功于高于预期的技术服务收入确认以及碳积分交易。这种将“智驾技术”作为标准化商品输出的商业模式,让小鹏在整车毛利受挫的背景下,获得了一条高毛利、轻资产的第二增长曲线。但这也暴露了其盈利结构对特定合作伙伴和项目进度的依赖,一旦技术服务收入在淡季出现缺位,小鹏能否仅靠卖车稳住基本盘,仍是一个待解的难题。
新势力阵营走向不同终局
2025年是“蔚小理”在智驾投入与商业逻辑上彻底走向分化的一年。
理想在经历2025年的主动战略调整后,依旧坚持极为务实的 “效率防守” 策略。尽管全年汽车交付量同比下滑18.8%,公司仍依靠1012亿元的现金储备与严格的成本管控体系,实现了全年盈利,在行业下行周期中守住了盈利底线。
如果说理想的逻辑是典型的“以盈养研”,依靠17.9%的全年车辆毛利率,在不损及报表美感的前提下进行智驾补课。那么蔚来的智驾投入则更看重底层硬件的复用,如近期通过外部引资神玑芯片业务,旨在通过资源整合实现降本增效。
相较之下,蔚来的路径带有强烈的“规模降本”色彩。2025年四季度蔚来通过三品牌齐发,交付量创纪录地达到124807辆,这一规模效应直接将其整车毛利率推高至18.1%。
小鹏汽车则走上了一条技术赌注更高的发展路径,持续高强度的研发投入,近乎以全公司资源押注智能驾驶的长期发展。
数据显示,2025年小鹏研发开支达94.9亿元,同比增长47%,不仅实现了图灵AI芯片的量产,还完成了第二代VLA(视觉-语言-动作)模型的部署。然而,这种高强度的投入正面临市场基本面的严峻考验。
2026年开局,新势力头部格局持续调整。就“蔚小理”来看,1月-2月,理想以累计交付54089辆成绩领跑;蔚来累计交付47979辆,增长成色突出;小鹏汽车累计交付35267辆,排名垫底,同比降幅显著,在产品切换与市场竞争中面临阶段性压力。
为了在重金投入研发的同时优化现金流,小鹏将对供应商的账期大幅缩短了50天。反映在报表上,其应付票据由2024年末的79亿元猛增至191.6亿元。
物理AI投入挑战短期估值压力
在年报业绩会上,何小鹏展现了前所未有的野心,宣布2026年物理AI相关的研发投入将提升至70亿元,将AI智驾的边界拓展至具身智能领域。目前,小鹏已跑通了从芯片到基座模型再到AI Infra(人工智能底层基础设施)的全栈自研体系,并计划在2026年底将车端模型参数量从现在的数十亿提升至200亿以上级别。
更为激进的是其对海外扩张与具身智能布局的时间表。小鹏计划在2026年将海外销售和服务网络增加到680家门店,相比2025年底增加一倍;另一个目标是,在2026年底实现IRON人形机器人的量产,月产能计划达到上千台。
何小鹏认为,未来人形机器人与Robotaxi(自动驾驶出租车)将共享同一套物理AI基座模型,这种横向扩张能力将是小鹏区别于传统车企的关键。
然而,高强度的全球扩张也带来了显著的财务压力。招银国际研报分析指出,尽管小鹏在四季度实现了历史性的利润突围,但考虑到一季度交付指引疲弱,且缺乏如四季度般大额里程碑式技术研发收入的集中确认,预计公司在2026年一季度仍面临净亏损压力。
尽管机器人及Robotaxi勾勒了长期增长曲线,但短期内尚难贡献规模化盈利。受此预期影响,相关机构已将小鹏美股/港股目标价由29美元/113港元下调至24美元/94港元。
市场普遍预期,在一季度缺乏新一轮里程碑收入支撑的背景下,小鹏实现可持续盈利仍面临挑战。四季度的首次盈利,更像是一次成功的技术变现示范,印证了AI技术输出具备成为重要利润增长点的潜力。但面对销量承压、渠道扩张带来的重资产投入与高研发支出的三重压力,要实现可持续盈利,小鹏仍需在2026年验证其图灵芯片与VLA大模型的商业化落地能力,真正转化为更具竞争力的单车盈利水平。
本文来自微信公众号“财经汽车”,作者:宋立伟 赵成,36氪经授权发布。
