


名创优品股价自2025年高点(51港元)至今已经跌去接近40%,市场总认为股价已经触底,但现实又总看不到底。上周名创优品发布2025年业绩预告,总营收214亿元,同比增长26%,与此同时经营利润达到33亿元,与上年相比几乎没有增长。
相较之下,同属“IP运营赛道”的泡泡玛特虽然股价也有较大幅度的下滑,但目前其市盈率(TTM)仍然有36倍之高,恰是名创优品的2倍。
那么问题就来了,究竟是什么原因导致名创优品的“增收不增利”,又到底为何市场对两家同赛道企业有如此大的估值差呢,本文核心观点:
其一,两家企业虽属同一赛道,但由于运营逻辑的巨大差异,两者的护城河高低完全不同;
其二,名创优品强授权IP 的运营思路前期高效,容易起量,但独家IP 占比较低又很难形成护城河;
其三,2025 年之后,渠道改革端名创优品斩获颇丰,逐渐走出低谷,但IP 孵化是个长期工作;
其四,入股永辉,大账算得不亏。
授权和自研IP:选择不同,结果不同
虽然同属于IP 运营赛道,但名创优品和泡泡玛特的商业路径是完全不同的,相较于后者以自研IP为主,追求独家IP的强粉丝绑定关系,前者则以授权IP为主,侧重于效率和规模,毕竟短期内自研IP 远不如授权见效快。
这一方面确实可以实现SKU的高速周转(理论上IP的供给是无限的),截至2025年6月名创优品各渠道每月推出1800个SKU,对于生活类商品来说,IP化(同样商品可能仅仅是图像和颜色不同)加速了商品的周转效率,另一方面强授权模式又极大降低了名创优品商品的独特性和稀缺性。
举个简单例子,名创优品与迪士尼进行了深度战略合作,共同推出玩具,家居,服饰等热门IP授权产品,对于名创优品确实提高了商品的溢价能力,但对于消费者来说,其所销售的IP化产品远非“独家”,对名创优品很难形成强粘性依赖。
这也就形成名创优品与泡泡玛特的本质区别,后者采取完全自我孵化的IP运营方式,在落地时确实有一定风险(自研却不红的IP等于沉没成本),不过一旦IP研发形成体系和规模,泡泡玛特门店对粉丝就会形成超强粘性(产品只在泡泡玛特售卖,稀缺性形成护城河)。
我们用一句来概括名创优品的模式:起量快,但护城河相对较低。
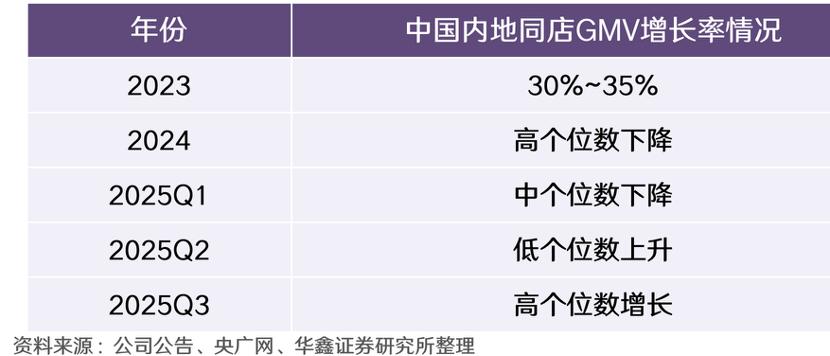
2024年以来,当IP化运营越发成为零售业一大“显学,各类IP授权已经蔚然成风,加之上市后的名创优品门店数量有了明显跃升,其同店GMV 增长越发陷入瓶颈,这很大程度上也造成企业股价的持续下滑。
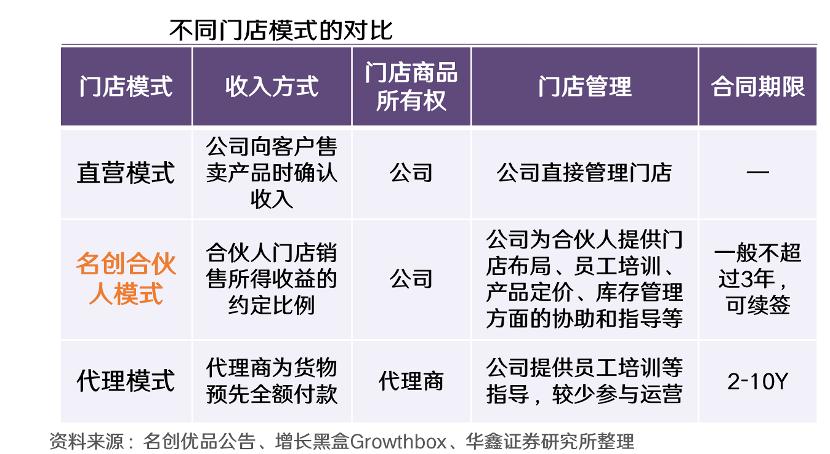
又由于名创优品采取了轻运营的“合伙人模式”,此模式本质是让加盟商做“财务投资人”,名创优品做“专业运营商”,前者贡献资金,后者提供供应链和管理,在繁荣期此共生关系乃是双方各取所需的利益共同体,而一旦同店GMV 下滑,“财务投资人”就很容易生出二心,利益共同体是非常不牢靠的。
简单来说,名创优品整个管理体系是围绕“效率和规模”进行的,这也是其前期非常成功的重要推手,但其整个模式的缺陷也因“高效”而起,授权IP 比重过大,自研或者独家IP 占比低,用户的粘性相对较弱(部分还停留在“性价比”认知层面),企业的竞争力天花板也就触手可及, 2025年前后企业经营效率受到稀释也就在所难免。
名创优品渠道改革初显成效
在意识到上述问题之后,2025 年的名创优品加速了改革步伐,一方面开始加大独家签约IP 比例,提高粉丝粘性,另一方面在门店方面进行”关闭重开“战略,门店从“销售场”向“体验场”的转变,为客户打造消费场景。
并同步推进存量门店升级改造,例如将原200㎡以下的中小型门店升级为400-600㎡的主题化空间,通过"小改大"扩大展示空间、"老焕新"优化购物环境等举措,持续提升门店竞争力。
2025 年Q2 之后,同店GMV 开始止住下滑态势,开始止跌回升,在此期间名创优品下调门店扩张速度,从先前每年将近 1000 家的增量下降至 200 家上下。
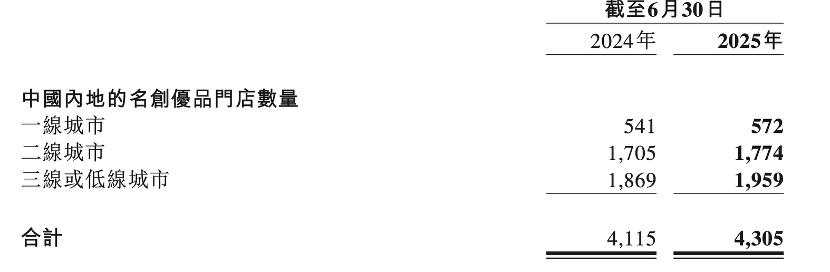
这段时间企业内外部面对的困难还是相当大的,比如虽然门店数量与合伙人规模都比较稳定,但其中显然是有大量的合伙人退出,又有新人进来,新旧合作伙伴的起承转合,外部观感虽变化不大,内部却可谓是波涛汹涌。
那么经过此番调整之后,名创优品是否彻底走出低谷了呢?
前文我们已经从同店GMV的增速方面进行了阐释,以说明企业在 2025 年前后已有“触底”的迹象,那么用其他指标能否再进行验证呢?
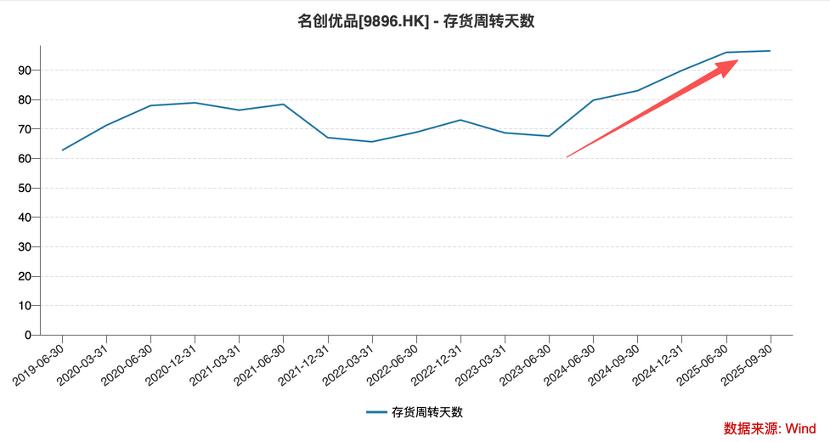
作为单月推出1800个SKU的企业,库存管理乃是重中之重,言外之意,终端零售环节SKU的快速推出,必须要有与之所匹配的出货效率,而验证双方配合度的最佳指标就是库存周转效率。
2023 年之后,随着同店GMV 增速的放缓,名创优品库存周转天数有了明显的上移(与前文分析基本一致),2025年之后更是超过了90天,1800 个SKU的推出一部分是以牺牲库存效率获得的,不过Q2 之后,库存周转天数增速明显变化,Q3 环比几乎没有变化,某种程度上零售渠道的改革确实止住了效率下滑的态势。
至此我们也可以从全新的视角去看待名创优品入股永辉:当前名创优品尚未在IP 方面树立起绝对护城河,对用户亦未能建立强链接关系,尽管零售渠道的改革一定程度上提高了效率,但这对于全面提高效率(压缩库存周转期)乃是明显不够的,而入股永辉之后,其商品可以快速铺到后者门店,可以短时间内提高周转效率,以缓解现金流的压力。
尽管因为收购永辉,名创优品全年录入 7.4 亿元的亏损,但从渠道的铺设去考虑,这笔买卖又是划算的(且不说入股至今,永辉股价已经上涨 50% 有余)。
截至目前来看,名创优品已经在逐渐走出低谷,但我们也希望管理层能够就此吸取教训,重新确立在IP化商品的核心竞争力,在研发和独家签约方面要大下一番力气,以避免在追求规模和高效时忽略了“护城河”。
本文来自微信公众号“思辨财经”,作者:仝志斌,36氪经授权发布。
