


光伏巨头储能业务增长难掩主业亏损,派能、固德威等专业玩家净利润翻倍。
2025年的储能财报呈现出一幅诡异的图景:一边是天合光能、晶科能源等光伏龙头在主营业务上合计亏损超过130亿元,另一边却是派能科技、固德威等纯储能企业净利润翻倍式增长。
这种利润的“错位”并非偶然。当隆基绿能在去年11月终于下定决心收购精控能源、补齐储能版图时,市场才猛然意识到——光伏企业挤进储能赛道容易,但想把钱装进口袋,是另一回事 。
18家已发布业绩快报的储能相关企业中,最赚钱的并不是那些喊着“光储协同”口号的一体化巨头,而是派能、海博思创这类在细分市场扎根已久的玩家。派能科技营收同比增长57.53%,归母净利润增幅超过100%;海博思创营收突破116亿元,净利增幅超40% 。
而天合光能亏损近70亿元,晶科能源亏损超67亿元,阿特斯虽然盈利10.21亿元,但同比下滑54.56%。这些数字揭示了一个尴尬的现实:光伏企业杀入储能,暂时还没能杀出一条血路。
相关企业2025年度业绩快报对比
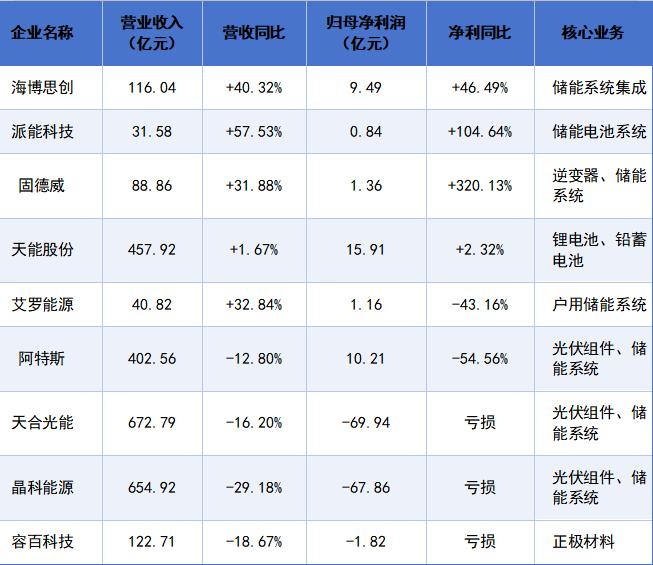
(预见能源根据公开信息整理)
组件厂的储能“面子”与“里子”
天合光能在业绩快报中特意强调,“储能业务海外市场出货量实现快速增长,市场份额显著提升”。晶科能源也表示“储能业务取得快速发展,光储协同优势成效显著” 。但翻开完整财报,这些光鲜的描述掩盖不了主业的失血。
问题出在哪?组件厂的储能业务确实在做,但做的还是“组件思维”——靠规模、靠低价、靠大客户。而储能真正的利润池,藏在海外户储、工商储这些需要渠道深耕的细分市场里。
固德威的业绩给出了印证。这家专注于逆变器和储能系统的企业,2025年归母净利润1.36亿元,较上年增长近2亿元。业绩快报明确提到,增长受益于“澳大利亚户储补贴政策落地及欧洲市场走出库存调整期” 。这不是靠国内招投标拼出来的订单,而是靠海外渠道熬出来的利润。
派能科技的解释更直白:“受益于国际储能市场需求回暖、国内储能市场及轻型动力市场需求攀升”。换句话说,储能赚钱靠的不是光伏组件厂的渠道赋能,而是独立的海外市场能力和细分场景深耕。
阿特斯是一个值得玩味的样本。这家公司2025年净利润10.21亿元,同比下滑超50%,但在光伏巨头中依然是少数盈利的企业。业绩快报中透露了一个关键信息:“前期大量的储能项目储备和在手合同订单进入收获期”。阿特斯做储能,不是从组件延伸过去,而是早年做海外电站运营时就埋下的伏笔 。这种“基因”优势,不是靠收购一家储能集成商就能复制的。
谁在储能赛道真正赚到钱?
锂电储能系统价格三年跌了近八成,2025年源网侧系统中标均价跌至0.44元/Wh,部分订单甚至跌破0.4元/Wh 。在这种价格战下还能赚钱的企业,只有两类。
一类是派能、固德威这种主攻海外细分市场的。他们不跟国内大储拼价格,而是吃海外户储、工商储的毛利空间。派能科技2025年营收增长57.53%,净利润增长超100%,毛利率虽然承压,但绝对值依然可观 。
另一类是海博思创这种在国内大储市场站稳头部位置的系统集成商。业绩快报显示,海博思创“紧抓国内储能市场快速发展的历史机遇”,“在国内储能市场占据较高市场份额”。营收116.04亿元,净利润9.49亿元,净利率约8.2%,在这个价格战的行业里,已经算活得不错。
艾罗能源则提供了一个反面案例。这家户储企业营收增长32.84%,净利润却下滑43.16%,陷入典型的“增收不增利”。原因在于“亚非、澳洲等新兴市场整体毛利率水平相对偏低”。这恰恰说明,储能赚钱不只看有没有市场,更看市场结构——欧洲户储的毛利,远非亚非市场能比。
锂电设备企业的分化也耐人寻味。奥特维受光伏行业调整影响,营收净利润双双下滑;而利元亨、杭可科技却实现双增。储能行业的景气度,并没有均匀地落在每一家企业头上。
政策红利褪去后的生存法则
2025年储能行业发生了一个根本性变化:强制配储政策取消,容量电价机制逐步落地 。这意味着储能项目不再是为了满足并网要求的“摆设”,而必须真正靠峰谷套利、辅助服务赚钱。
这个转变对企业的要求完全不同。以前拿项目靠的是和发电集团的关系,靠的是低价竞标。现在项目要算IRR,要论证收益模型。智光电气在业绩预告中说得清楚:已投运的独立储能电站效益良好,带来了可观的现金流 。
南网科技的业绩同样印证了这一趋势。这家电站开发企业营收净利润双增,靠的不是卖设备,而是运营能力。
反观一些光伏巨头,虽然喊了多年光储协同,但储能业务至今没能贡献实质性利润。天合光能亏损近70亿元,晶科能源亏损超67亿元,储能那点增长在光伏主业的失血面前,杯水车薪 。
隆基绿能直到去年11月才通过收购精控能源正式入局储能,此前一直押注氢能作为“第二曲线” 。这种战略犹豫,让隆基错失了储能行业最关键的布局期。如今储能市场已经从蓝海变红海,隆基带着精控能源杀进来,面对的将是阳光电源、宁德时代这些早已站稳脚跟的对手。
储能行业的利润正在向真正具备技术壁垒和渠道能力的企业集中。据北极星储能网统计,已发布业绩预告的130家储能相关企业中,业绩增长的占比不足40%,超过三分之一的企业处于亏损状态 。
这个数据说明,储能不再是那个“谁进谁赚”的赛道了。
2025年光伏巨头集体涌入储能,恰恰发生在储能行业从野蛮生长转向专业竞争的节点。产能过剩、价格战、政策退坡,三重压力下,行业正在经历一场残酷的出清。据碳索储能网统计,2025年上半年已有30余家中小集成商退出市场 。
接下来能活下来的储能企业,不会是那些靠光伏输血的新玩家,而是那些在细分市场有定价权、在海外渠道有积累、在项目运营上有经验的老手。派能们的利润增长,已经给这个行业画出了一条清晰的分界线。
本文来自微信公众号“预见能源”,作者:赵嘉楠,36氪经授权发布。
