


零售行业正在形成一批新的超级渠道。
2025年发布的中国商超连锁100中,沃尔玛凭借山姆和沃尔玛超市排在了第一,盒马排在第三,七鲜超市仅仅70家门店(2025年初),整体销售额就排到了40位。
山姆、盒马、七鲜,以及美团的小象线上超市,已经成为了快消品新的超级渠道。
这些渠道有着明显的新消费特征,主要的受众人群是以一二线城市为核心的中产阶层。
这些超级渠道也正在成为超级品牌。
新超级渠道纷纷推出自有品牌,山姆的Member’s Mark、美团的小象、京东的七鲜、盒马,形成了渠道即品牌的局面。
超级渠道的大量自有品牌压缩着传统超级品牌的生存空间,尤其是在多个品类的基本款中,自有品牌凭借低价和渠道的背书,汹涌袭来。
超级渠道成了超级品牌
自有品牌正在带来前所未有的价格冲击。
在七鲜超市里,一桶2L的鲜牛奶只卖到15.5元。鲜牛奶一般比常温奶更贵,但是换算下来这个单位价格甚至比常温白奶都要便宜。
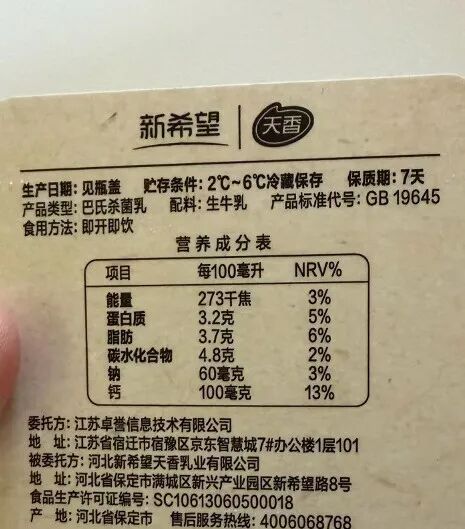
(七鲜超市和新希望旗下天香乳业定制的鲜牛奶)
这款牛奶是七鲜和新希望乳业定制,生产厂商为新希望旗下在河北地区的工厂天香乳业。
另一款常温奶更是便宜。
七鲜和天津海河乳业定制的一款1L的常温牛奶只卖到了5.9元,换算下来这个价格甚至比袋装牛奶更便宜,按照袋装容量200ml-250ml来计算,这款牛奶每袋1.2-1.5元之间。
这种现象不只在京东,还有美团的小象超市,阿里旗下的盒马,以及山姆渠道。
就以米面粮油为例,美团的自有品牌早已经全面覆盖了全部的品类,京东七鲜超市线上搜索大米排在前位的就是七鲜的自有品牌,盒马大米品类下有近10款自有品牌。
过去一年最具有现象级代表的是山姆。
山姆的自有品牌在过去一年数次引发争议。但不得不承认的是,以山姆为代表,超级渠道本身就是超级品牌。
作为带货王,山姆在过去一年捧红了无数供应商,但许多商品在山姆都被统一冠以Member’s Mark的名字。消费者真正认可的,并不是供应商品牌,而是山姆这一渠道,以及它所代表的品质背书。
品牌们的危机
我们在之前《“京美淘”正在成为山姆平替》一文中提到,七鲜小象盒马就是山姆的平替,同样是低价策略,渠道销量惊人。
拥有硬折扣、即时零售的超级渠道,如今成为了新的超级品牌,这可能是快消品牌们未来最大的危机。
传统的超级品牌在和超级渠道的博弈中,处于下风。
首先是价格。
七鲜的牛奶之所以价格低,原因是背后站着京东这个大的互联网平台。小象超市、盒马等,过去一年成为一二线城市最核心的生鲜和快消品渠道。
渠道即品牌的效应下,渠道自有品牌成为了热销,自然也带来了集采的成本降低。
其次是地位。
国内的消费品向来渠道强势于品牌,对于这些超级渠道更是如此。
比如说山姆渠道,有友食品凭借山姆渠道成为新的热门,但是山姆供应商也导致一些企业的应收账款增高。
可见超级品牌在超级渠道的话语权并不高。
有友食品2024年的应收账款达到7461万元,较2023年的379万增长了18倍,有友食品财报中提到这是由于新增客户应收货款增加。
2025年第一季度末,有友食品应收账款达到1.28亿元,较上一年末再次增长71.58%,而2024年一季度末为630万元。
要知道,有友食品2024年的扣非后归母净利润也就1.26亿元,相当于拿着一年的净利润压在了山姆的回款上。
最后是品牌溢价减弱。
我们还回到乳业。过去传统品牌在生产端有规模化的成本优势,在消费端有品牌的溢价。
但是在这些超级渠道上,规模化优势消失,自有品牌往往被优先展示;品牌溢价也消失,消费者基于对渠道的信任,会转嫁到认为渠道自有品牌同价品质更高。
简单来说,消费者的认知可能是从品牌信任转为渠道信任,从信任大品牌转为信任渠道。
当然这种情况也会带来两个问题。
第一是同质化严重。
比如山姆之前推出了爆款的饮品小青柠汁,后来美团小象超市也推出了同款。
从山姆到盒马、七鲜、小象,既然都是做自有品牌,那么在一些基础品牌类、爆款产品中,大家可能会互相借鉴。
第二是低价竞争。
自有品牌的特点是低价,核心竞争力也是低价,比如七鲜的牛奶,果汁等品类,大家都在卷低价。
对于品牌来说,比如新希望旗下的天香乳业、海河乳业和七鲜定制产品,获得超级渠道的同时,不可忽视的是也成为了代工厂。
是周期轮回,也是新挑战
要理解自有品牌对快消行业的影响,可以先理解这次行业竞争的参与对象。对于传统品牌来说,这次的竞争对象即是超级渠道,也是这些渠道背后的代工厂们。
比如七鲜的一款沙漠有机牛奶,其实是内蒙古合吉泰奶业提供生产,而并非传统的乳业头部企业。
比如相比于蒙牛伊利等全国性的乳企,七鲜和新希望乳业旗下的天香(保定)来合作,表面上的竞争是京东七鲜作为平台和平台上的销售品牌竞争,深层次则是蒙牛伊利等大厂,和新希望、合吉泰在品质、消费者认知上的竞争。
平台可以和通过源头直采、腰部或者小企业合作,快速建立起合格的供应链,但是平台难以复制的是头部企业在技术、品质和研发上的积累。
以日本消费市场为例。
实际上,日本的消费市场也曾经经历过NB(National Brand,全国性大品牌)与PB(Private Brand,渠道自有品牌)的世纪博弈。以7-Eleven、永旺(Aeon)为代表的超级渠道,其PB商品一度将诸多传统大牌逼入绝境。
日本的传统食品饮料巨头之所以能活下来,是因为他们将产品做到了渠道商“抄不了”的程度。
比如渠道可以做便宜的纯牛奶,但明治、养乐多会死磕特种益生菌,将研发重心从“口味微调”转向“底层技术与核心原料”,建立渠道商的代工厂无法逾越的技术鸿沟。
中国的很多市场近几年也出现了类似的情况,比如保健品赛道近些年爆发,多个新品牌诞生,整个行业大有保健品食品化的趋势,多个企业开始卷价格。
国内头部的VDS企业汤臣倍健就开始转向研发驱动,通过技术和专利来保持市场优势,脱离低价内卷。
超级渠道的品类中,也大多是基础款,这意味着传统品牌想要继续保持超级品牌的优势,也应该在产品的功能、技术上和小厂拉开差距。
本文来自微信公众号“大V商业”,作者:刘颖,36氪经授权发布。
